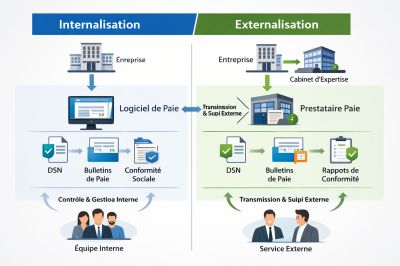
L'externalisation de la paie en PME réduit la charge opérationnelle, mais elle ne transfère pas la responsabilité juridique de l'employeur sur les bulletins et les déclarations sociales.
Un cahier des charges incomplet génère des erreurs de paramétrage dès le premier cycle, notamment sur les primes, les absences et les conventions collectives.
La DSN doit être transmise chaque mois dans les délais réglementaires (le 15 pour les entreprises de moins de 50 salariés, le 5 pour les autres) ; un retard entraîne des pénalités automatiques pouvant atteindre 60 € par salarié et par mois.
Les données de paie sont des données personnelles sensibles : tout transfert vers un prestataire exige un encadrement contractuel conforme au RGPD (clause de sous-traitance, sécurisation des accès, registre de traitement).
Une clause de réversibilité doit figurer dans le contrat pour garantir la restitution des paramétrages et de l'historique dans un format exploitable en cas de changement de prestataire.
Désigner un référent interne dédié aux échanges avec le prestataire et maintenir une compétence résiduelle en paie permettent d'éviter la dépendance totale et de détecter les erreurs avant qu'elles atteignent les salariés.
Confier la production des bulletins, des DSN et des déclarations sociales à un service de gestion de la paie externe est une décision fréquente dans les PME. Les raisons sont concrètes : charge allégée en interne, réduction du risque d'erreurs de paramétrage, accès à une veille réglementaire active.
L'externalisation de la paie ne s'improvise pas : un mauvais cadrage initial, un contrat mal construit ou une gouvernance insuffisante suffisent à transformer une opportunité en source de contentieux, de redressements URSSAF ou de litiges prud'homaux. Ce guide présente les 10 erreurs les plus fréquentes, avec pour chacune le risque réel, un exemple concret en contexte PME et les actions correctrices à mettre en place.
Devis pour un service d’externalisation de paie
Quels services d’externalisation de paie choisir pour une PME en croissance ?
L'externalisation peut être totale (le prestataire prend en charge l'intégralité du cycle de paie) ou partielle (seules certaines tâches lui sont déléguées). Le périmètre habituellement externalisable comprend :
La transmission de la DSN mensuelle et événementielle aux organismes sociaux via Net-entreprises.
L'administration du personnel associée (attestations, soldes de tout compte, affiliations prévoyance).
La veille réglementaire sur les cotisations, les conventions collectives et les évolutions légales.
Les écritures comptables liées à la masse salariale, si incluses au contrat.
Ce périmètre doit être défini avec précision dans le contrat. Une prestation « gestion de la paie » sans détail des livrables génère systématiquement des angles morts et des facturations d'actes non prévus.
Externaliser la gestion de la paie d’une PME : quelles sont les 10 erreurs à éviter ?
Erreur 1 : Choisir son prestataire sur le prix uniquement
Risque : Un tarif bas cache souvent un périmètre réduit. Les actes annexes (attestations Pôle emploi, régularisations, simulations de coût) sont facturés en supplément. Le volume de dossiers par gestionnaire est élevé, ce qui réduit la réactivité.
Exemple PME : Une société de 18 salariés signe avec le moins-disant. Dès le troisième mois, les primes d'ancienneté ne sont pas calculées correctement car la convention collective sectorielle n'était pas maîtrisée par le prestataire de gestion de paie.
Prévention : Comparer sur un périmètre identique en listant tous les actes attendus. Vérifier l'expérience sectorielle, la maîtrise de la convention collective applicable, la qualité du support et les délais de correction garantis.
Erreur 2 : Rédiger un cahier des charges incomplet
Risque : Sans documentation précise des règles de paie internes, le paramétrage du prestataire sera incomplet. Les primes, les modalités de calcul des congés, les temps partiels et les avantages en nature sont les premiers postes à dériver.
Exemple PME : Une PME industrielle n'a pas formalisé sa prime de panier. Le prestataire applique un calcul forfaitaire alors que la convention prévoit une règle spécifique selon le poste. Résultat : des bulletins non conformes sur 8 mois, avec risque de redressement.
Prévention : Rédiger un document de référence couvrant toutes les règles de calcul (primes, ancienneté, temps de travail), les statuts présents (cadre, ETAM, ouvrier) et les flux d'information entre les différentes sources internes.
Erreur 3 : Ne pas désigner de référent interne ni organiser de rituels de pilotage
Risque : Sans interlocuteur unique côté employeur, les validations se font en urgence, les arbitrages traînent et les erreurs ne remontent pas à temps. La qualité de la paie se dégrade dès le deuxième trimestre.
Exemple PME : Le dirigeant d'une TPE de 12 salariés valide les bulletins la veille du virement sans relire les variables. Des absences non saisies par le prestataire passent inaperçues pendant deux cycles.
Prévention : Nommer un référent interne (RH, comptable ou responsable administratif) responsable de la collecte des variables, de la validation des pré-bulletins et du suivi des indicateurs. Mettre en place un point mensuel avec le prestataire.
Erreur 4 : Transmettre les variables en retard ou de manière incomplète
Risque : Un prestataire qui reçoit les éléments variables tardivement traite dans l'urgence. Les heures supplémentaires, absences, entrées et sorties sont alors intégrées avec des données incomplètes, ce qui produit des bulletins erronés et retarde potentiellement la DSN.
Exemple PME : Un salarié en arrêt maladie depuis le 28 du mois précédent n'est pas signalé au prestataire avant le 12. Le bulletin est produit sans subrogation, et la DSN événementielle (signalement dans les 5 jours ouvrés de l'arrêt) est envoyée hors délai.
Prévention : Fixer une date limite de transmission des variables (au minimum 5 jours avant la date de production des bulletins), documenter le format attendu et prévoir une procédure de relance automatique en cas de non-réception.
Erreur 5 : Penser que la responsabilité est transférée au prestataire
Risque : L'employeur reste l'émetteur légal des bulletins de paie et le redevable des cotisations sociales. En cas de contrôle URSSAF ou de contentieux prud'homal, c'est lui qui répond, pas le prestataire. Les erreurs non détectées se transforment en redressements avec majorations.
Exemple PME : Une PME ne vérifie aucun bulletin pendant 18 mois. Un contrôle URSSAF révèle une erreur systématique sur les bases de cotisation d'une catégorie de salariés. Le redressement porte sur l'intégralité de la période.
Prévention : Mettre en place un contrôle interne minimal à chaque cycle : vérification par échantillonnage (5 à 10 bulletins), rapprochement entre le net à payer global et les virements effectués, cohérence DSN/bulletin/comptabilité.
Erreur 6 : Négliger la convention collective et les accords d'entreprise
Risque : Chaque convention collective fixe des règles spécifiques sur les salaires minima, les primes, les congés supplémentaires et les indemnités. Un prestataire qui ne la maîtrise pas, ou à qui elle n'a pas été transmise en détail, produit des bulletins non conformes dès le premier mois.
Exemple PME : Une société de transport applique un accord de branche sur la prime de nuit. Le prestataire utilise une règle générique. Sur 14 salariés concernés, la prime est sous-calculée pendant 6 mois.
Prévention : Transmettre la convention collective applicable, les accords d'entreprise en vigueur et les usages internes dès la phase de cadrage. Vérifier leur intégration lors de la paie à blanc.
Erreur 7 : Ne pas suivre les échéances DSN et négliger les retours organismes
Risque : Une DSN transmise après l'échéance réglementaire expose l'employeur à des pénalités automatiques (jusqu'à 60 € par salarié et par mois de retard). Une DSN envoyée mais non conforme génère des comptes rendus métiers (CRM) d'anomalies qui, s'ils ne sont pas traités, peuvent impacter les droits des salariés à l'indemnisation chômage ou retraite.
Exemple PME : Le prestataire transmet la DSN à temps, mais les retours Net-entreprises signalent des anomalies non bloquantes sur 3 salariés. Personne ne consulte le tableau de bord pendant 4 mois. Les droits à indemnisation maladie de l'un d'eux sont impactés.
Prévention : Intégrer dans le contrat l'obligation de consultation des CRM après chaque transmission et de signalement des anomalies dans un délai défini. Le référent interne doit accéder au tableau de bord Net-entreprises pour vérification directe.
Erreur 8 : Laisser des incohérences entre le SIRH et l'outil de paie
Risque : Lorsque les absences, congés et plannings sont gérés dans un SIRH interne non connecté à l'outil du prestataire, la double saisie multiplie les erreurs de données et allonge les délais de traitement.
Exemple PME : Un salarié pose 3 jours de congés dans le SIRH interne. L'information n'est pas retransmise au prestataire dans le format attendu. Le bulletin intègre 5 jours travaillés de trop, avec impact sur la cotisation AT et le PAS.
Prévention : Définir lors du cadrage un flux de données structuré entre le SIRH et l'outil du prestataire (export normalisé, API ou fichier standardisé). Tester ce flux dès la phase de paie à blanc.
Erreur 9 : Négliger la sécurité des données et l'encadrement RGPD
Risque : Les données de paie (salaires, coordonnées bancaires, arrêts maladie) sont des données personnelles. Leur transfert vers un prestataire non encadré contractuellement constitue une violation du RGPD, exposant l'employeur à des sanctions de la CNIL et à une perte de confiance des salariés.
Exemple PME : Une PME envoie ses fichiers de paie par messagerie non chiffrée. Un incident de sécurité expose les données bancaires de l'ensemble des salariés. L'absence de contrat de sous-traitance RGPD formalisé aggrave la responsabilité.
Prévention : Formaliser un contrat de sous-traitance au sens de l'article 28 du RGPD, précisant les finalités, les mesures de sécurité, les durées de conservation et les droits d'audit. Exiger un transfert des fichiers par canal chiffré et des accès nominatifs et tracés.
Erreur 10 : Créer un lock-in en oubliant la réversibilité
Risque : Si le contrat ne prévoit pas de clause de réversibilité, le prestataire reste propriétaire de facto des paramétrages et de l'historique. Un changement de prestataire devient alors coûteux, long et source de pertes d'informations critiques (soldes de congés, historiques de paie, compteurs RTT).
Exemple PME : Une PME souhaite changer de prestataire après 3 ans. Les données ne sont disponibles qu'en PDF non exploitables. La reprise nécessite 6 semaines de ressaisie et génère des erreurs sur les soldes de congés.
Prévention : Inclure dès la signature une clause prévoyant la restitution de l'historique (au minimum 5 ans) dans un format structuré et exploitable, le transfert des paramétrages documentés et un délai de réversibilité accompagnée d'au minimum 3 mois.
Que doit contenir le contrat d’externalisation de la paie d’une PME ?
Un contrat solide protège les deux parties et sécurise le cycle de paie sur le long terme. Les clauses suivantes méritent une attention particulière :
SLA (Service Level Agreement) : délais de production des bulletins, délais de correction des erreurs, délais de réponse au support.
Responsabilités : distinction claire entre ce qui relève du prestataire et ce qui reste à la charge de l'employeur (fourniture des variables, validation).
Calendrier de paie : dates fixes pour chaque étape (réception des variables, envoi des pré-bulletins, validation, DSN).
Assurance RC pro : vérifier que le prestataire est couvert pour les erreurs de paie et en connaître les plafonds.
Confidentialité et RGPD : clause de sous-traitance conforme à l'article 28 du RGPD, mesures de sécurité, durées de conservation.
Réversibilité : format et délai de restitution des données, accompagnement à la transition.
Pénalités : prévoir, si le prestataire l'accepte, des mécanismes d'alerte ou de compensation en cas de retard sur DSN ou de bulletins erronés répétés.
Comment piloter l’externalisation de la paie d’une PME au quotidien ?
Un pilotage mensuel structuré réduit significativement les erreurs récurrentes. Voici un exemple de calendrier opérationnel simplifié :
Étape
Qui
Délai
Collecte et transmission des variables
Référent interne
J-10 avant date de paie
Production des pré-bulletins
Prestataire
J-5 avant date de paie
Validation des pré-bulletins
Référent interne
J-3 avant date de paie
Virement des salaires
Employeur
Date de paie
Transmission DSN (moins de 50 salariés)
Prestataire
Au plus tard le 15 du mois suivant
Consultation des CRM Net-entreprises
Référent interne
Dans les 5 jours après transmission
Point de suivi mensuel
Référent interne + prestataire
Fin de cycle
La gestion des corrections suit une logique précise : toute erreur détectée avant la transmission de la DSN est corrigée dans le cycle en cours. Après transmission, la régularisation intervient dans la DSN du mois suivant, avec un signalement immédiat au salarié concerné.
Comment préserver une compétence interne en PME après l’externalisation ?
La perte totale de savoir-faire en paie fragilise l'entreprise. Si le prestataire devient indisponible ou si un litige survient, aucune capacité interne ne permet de reprendre la main rapidement.Trois actions concrètes réduisent ce risque :
Maintenir un référent formé : une personne en interne comprend les bulletins, les règles de calcul et les obligations déclaratives, sans nécessairement produire la paie elle-même.
Documenter les règles de paie : un document de référence interne liste toutes les règles applicables (primes, temps de travail, conventions), mis à jour à chaque évolution.
Conserver une capacité dégradée : en cas d'incident majeur chez le prestataire, l'entreprise dispose a minima d'un accès à son historique et d'un plan B identifié (cabinet de remplacement, outil de secours).
Comment déployer l’externalisation de la paie en PME en 30 jours ?
Un plan structuré en quatre phases permet de sécuriser la migration sans perturber le premier cycle de paie réel.
J0 à J7 — Cadrage et collecte documentaire : transmettre au prestataire la convention collective, les contrats, les derniers bulletins, les affiliations prévoyance/retraite, les soldes de congés et RTT, les règles de primes. Formaliser le calendrier de paie et les responsabilités.
J8 à J18 — Paramétrage et tests : le prestataire configure son outil. L'entreprise vérifie que les règles sont correctement intégrées, notamment pour les cas complexes (temps partiel, cadres au forfait, primes variables). Un flux de données SIRH est testé.
J19 à J25 — Paie à blanc : production d'un cycle de paie fictif sur la même période que le dernier cycle géré en interne. Comparaison bulletin par bulletin sur les postes critiques : brut, charges, net, PAS, cotisations retraite. Toute divergence est analysée et corrigée avant le go-live.
J26 à J30 — Go-live et premier contrôle : production du premier cycle réel, validation renforcée par le référent interne, transmission de la DSN, consultation des CRM dans les 5 jours. Point bilan en fin de cycle pour identifier les ajustements à apporter.
Checklist : quels sont les 20 points à vérifier avant, pendant et après la mise en place ?
Avant la signature
Le périmètre exact du contrat est listé (bulletins, DSN, actes annexes, veille).
La convention collective applicable est transmise et maîtrisée par le prestataire.
Toutes les règles de paie internes sont documentées dans un cahier des charges.
Les SLA (délais de production, de correction, de support) sont contractualisés.
Une clause de réversibilité précise le format, le contenu et le délai de restitution des données.
Une clause de sous-traitance RGPD est intégrée au contrat (article 28).
Le prestataire dispose d'une assurance RC pro couvrant les erreurs de paie.
Les conditions de résiliation et les frais de sortie sont clairement définis.
Pendant la reprise
L'historique des 5 dernières années est transmis dans un format exploitable.
Les soldes de congés, RTT et compteurs d'heures sont vérifiés et validés.
Une paie à blanc est réalisée et comparée au dernier cycle interne.
Le flux de transmission des variables est testé et documenté.
Le référent interne est formé au circuit de validation et aux outils du prestataire.
Les accès au tableau de bord Net-entreprises sont configurés pour le référent interne.
En run (pilotage mensuel)
Les variables sont transmises dans le délai contractuel (au minimum J-10).
Les pré-bulletins sont validés par le référent interne avant le virement.
Les CRM Net-entreprises sont consultés dans les 5 jours après chaque DSN.
Un contrôle par échantillonnage porte sur 5 à 10 bulletins complexes chaque mois.
Un point mensuel est tenu avec le prestataire pour traiter les anomalies et ajustements.
La documentation interne des règles de paie est mise à jour à chaque évolution réglementaire ou conventionnelle.
FAQ : externalisation de la paie en PME
L'employeur est-il responsable si le prestataire commet une erreur ?
Oui. L'employeur reste légalement responsable de l'exactitude des bulletins de paie et du respect des obligations déclaratives, y compris en cas d'externalisation totale. En cas de contrôle URSSAF ou de litige avec un salarié, la responsabilité repose sur l'employeur, qui dispose d'un recours contractuel contre le prestataire si celui-ci a commis une faute prouvée.
Que se passe-t-il en cas de retard sur la DSN ?
Un retard de transmission de la DSN expose l'employeur à des pénalités automatiques. Les sanctions couramment appliquées s'élèvent à environ 60 € par salarié et par mois de retard. De plus, les données transmises hors délai peuvent impacter les droits des salariés à l'indemnisation maladie ou retraite si elles concernent des arrêts de travail ou des fins de contrat.
Quelles données de paie sont soumises au RGPD ?
Les données de paie (salaires, coordonnées bancaires, arrêts maladie, taux de prélèvement à la source) sont des données à caractère personnel au sens du RGPD. Leur traitement par un prestataire externe impose la signature d'un contrat de sous-traitance conforme à l'article 28, la mise en place de mesures de sécurité (chiffrement, accès restreints, traçabilité) et l'information des salariés sur leurs droits d'accès et de rectification.
Peut-on externaliser seulement une partie de la paie ?
Oui. L'externalisation partielle est possible : certaines PME confient uniquement la production des bulletins tout en conservant la gestion des absences et des variables en interne, ou délèguent uniquement la DSN à leur expert-comptable. Cette configuration exige une délimitation précise des responsabilités pour éviter les angles morts, notamment sur qui produit le fichier DSN et qui suit les retours organismes.
Comment récupérer ses données si l'on change de prestataire ?
La récupération des données dépend directement de ce qui est prévu contractuellement. Sans clause de réversibilité, les données peuvent n'être restituées qu'au format PDF (non exploitable pour une reprise informatisée). Il convient d'exiger dès la signature la restitution des paramétrages documentés, de l'historique sur 5 ans minimum dans un format structuré (CSV, XML ou équivalent) et un accompagnement à la transition d'au moins 3 mois.
HelloproDécouvrez d'autres guides expert
Tout savoir sur l'externalisation de la gestion de paie : principe, fonctionnement et avantages





 Service d'externalisation de la paie - Baker Tilly Strego
 Mise à disposition d'un logiciel de paie - Access Paie

 Rattrapage de Paie - Access Paie