Sommaire
- Quelle différence entre externalisation partielle et totale de la paie ?
- Quels avantages et limites de l’externalisation partielle de la paie ?
- Quels avantages et limites de l’externalisation totale de la paie ?
- Quel budget prévoir pour externaliser la paie partiellement ou totalement ?
- Quels critères de choix entre paie externalisée partielle ou totale ?
- Comment sécuriser le contrat et la responsabilité en paie externalisée ?
- Questions fréquentes sur l’externalisation partielle ou totale de la paie
Cet article vous plaît ?
Partagez-le !
Sommaire
- Quelle différence entre externalisation partielle et totale de la paie ?
- Quels avantages et limites de l’externalisation partielle de la paie ?
- Quels avantages et limites de l’externalisation totale de la paie ?
- Quel budget prévoir pour externaliser la paie partiellement ou totalement ?
- Quels critères de choix entre paie externalisée partielle ou totale ?
- Comment sécuriser le contrat et la responsabilité en paie externalisée ?
- Questions fréquentes sur l’externalisation partielle ou totale de la paie
Temps de lecture estimé : 9min
💡 L'essentiel à retenir :
- L’externalisation partielle de la paie convient aux entreprises qui disposent d’un référent paie et qui souhaitent conserver la saisie des variables ainsi que le contrôle des données.
- L’externalisation totale de la paie convient aux TPE et PME sans compétence paie interne qui veulent déléguer l’ensemble du cycle, de la collecte des variables à la DSN.
- Le coût d’un bulletin externalisé se situe entre 15 et 40 euros, avec une formule totale souvent facturée entre 20 et 35 euros et une formule partielle autour de 20 euros par bulletin.
- Pour 25 salariés, la formule partielle revient à environ 3 120 euros par an contre 7 500 euros pour la formule totale, hors temps interne de saisie.
- L’employeur reste juridiquement responsable des salaires, des déclarations sociales et des cotisations, quelle que soit la formule retenue.
- La bascule vers une gestion interne redevient pertinente au-delà de 60 à 100 salariés, selon la complexité de la paie.
La paie française cumule des règles sociales, fiscales et conventionnelles qui évoluent plusieurs fois par an. Une erreur de bulletin expose l’entreprise à des rappels de salaire, des pénalités Urssaf ou un contentieux prud’homal. Externaliser tout ou partie de la gestion de la paie réduit ce risque, libère du temps et apporte une veille réglementaire continue. Le choix entre la formule partielle et la formule totale dépend avant tout du niveau de contrôle souhaité, des compétences disponibles en interne et du coût complet par bulletin.
Obtenez un devis pour un service de gestion de la paie
Quelle différence entre externalisation partielle et totale de la paie ?
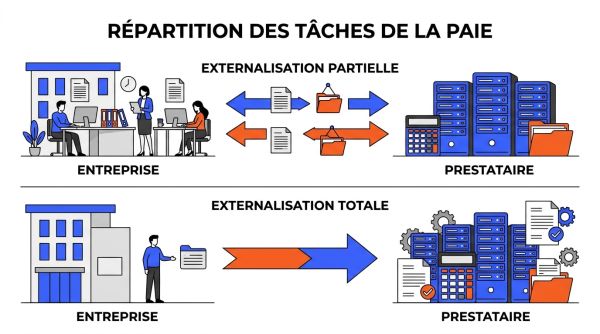
La répartition des tâches distingue la formule partielle de la formule totale. Dans une paie semi-externalisée, le prestataire calcule les cotisations, édite les bulletins, transmet la DSN et assure la veille conventionnelle. L’entreprise conserve la collecte des éléments variables de paie, leur saisie dans le logiciel et la validation finale. Dans la formule totale, le prestataire prend aussi en charge la collecte, le contrôle des variables et les échanges avec les organismes sociaux. Dans les deux cas, l’entreprise reste l’employeur et décide des embauches, des augmentations et des ruptures de contrat.Le tableau suivant détaille la répartition des tâches courantes entre les deux formules.
| Tâche du cycle de paie | Externalisation partielle de la paie | Externalisation totale de la paie |
|---|---|---|
| Collecte des éléments variables | Assurée en interne | Assurée par le prestataire |
| Saisie des heures, absences et primes | Conservée en interne | Conservée en interne ou déléguée selon le contrat |
| Calcul des cotisations sociales | Assuré par le prestataire | Assuré par le prestataire |
| Édition et contrôle des bulletins | Assurés par le prestataire | Assurés par le prestataire |
| DSN et déclarations sociales | Conf iées au prestataire | Conf iées au prestataire |
| Veille réglementaire et conventionnelle | Assurée par le prestataire | Assurée par le prestataire |
| Validation finale des bulletins | Assurée en interne | Assurée en interne ou partagée |
| Relations avec les salariés | Conservées en interne | Conservées en interne |
Les tâches fréquemment confiées au prestataire
Quelle que soit la formule, le prestataire intervient généralement sur les opérations techniques suivantes.
- Le paramétrage du logiciel selon les conventions collectives applicables.
- La mise à jour des taux, plafonds et règles légales.
- Le calcul des rémunérations et des cotisations sociales.
- La production, l’édition et le contrôle des bulletins de paie.
- La DSN mensuelle, le prélèvement à la source et les déclarations sociales.
- Le traitement des retours des organismes et les régularisations.
Les tâches conservées en interne
Même avec une externalisation totale, l’entreprise conserve la transmission mensuelle des informations, la validation des bulletins et le pilotage de la masse salariale. La fiabilité du résultat dépend directement de la qualité des éléments transmis.
- La collecte des heures, absences, congés et primes.
- La transmission des entrées, sorties et avenants au prestataire.
- La vérification des bulletins avant diffusion.
- Le pilotage budgétaire de la masse salariale.
- La relation directe avec les salariés.
Vous êtes fournisseur de service de gestion de la paie ?
Recevez des demandes de devis qualifiées de pros en recherche active.
Des milliers de demandes chaque mois. Zéro prospection à froid.
Recevoir des leads

Quels avantages et limites de l’externalisation partielle de la paie ?
La paie semi-externalisée conserve une partie du processus en interne tout en déléguant l’expertise technique. Elle réduit le coût facturé par bulletin, mais maintient une charge de saisie régulière.
Le contrôle conservé sur les données de paie
Cette formule garde un niveau de contrôle élevé sur les éléments variables et les données sensibles. L’entreprise peut isoler la paie des dirigeants ou conserver la main sur les rubriques stratégiques.
- La saisie reste réalisée par une personne interne de confiance.
- Les données sensibles ne circulent pas systématiquement vers le prestataire.
- Le pilotage RH direct est conservé.
- Le coût par bulletin reste inférieur à celui de la formule totale.
La charge de saisie restant en interne
La formule partielle impose de maintenir une ressource administrative disponible. La charge résiduelle atteint généralement 1 à 2 jours par mois, avec une formation initiale de 1 à 2 jours.
- La collecte et la saisie des variables restent à la charge de l’entreprise.
- Une absence non anticipée peut bloquer le cycle de paie.
- Un référent paie formé demeure indispensable, y compris pendant les congés.
- La responsabilité des données transmises repose sur l’entreprise.
Quels avantages et limites de l’externalisation totale de la paie ?
La formule totale délègue l’intégralité du cycle mensuel, de la transmission des variables à la DSN. Elle libère fortement les équipes internes, mais crée une dépendance opérationnelle au prestataire.
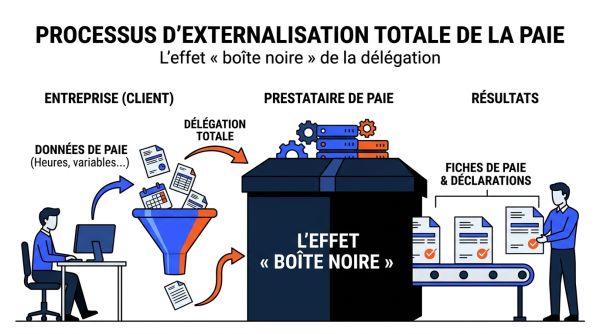
La délégation complète du cycle de paie mensuel
Le prestataire produit, contrôle et déclare la paie. L’entreprise transmet uniquement les éléments variables et valide les bulletins avant paiement. La veille réglementaire, la DSN et le prélèvement à la source sont inclus dans la plupart des offres.
- L’entreprise n’a pas besoin de compétence paie en interne.
- La continuité de service résiste aux absences et aux départs.
- Les délais de production sont encadrés par des engagements de service.
- Le risque d’erreur lié à la saisie interne diminue fortement.
La dépendance au prestataire et la perte de maîtrise
La délégation complète crée un effet boîte noire. Les compétences internes s’érodent progressivement et la correction d’une erreur peut demander plus de temps qu’en gestion directe. Une clause de réversibilité précise limite ce risque.
- La production dépend de la disponibilité et des priorités du prestataire.
- La connaissance fine des règles de paie disparaît en interne.
- Le changement de prestataire exige une migration complète des données.
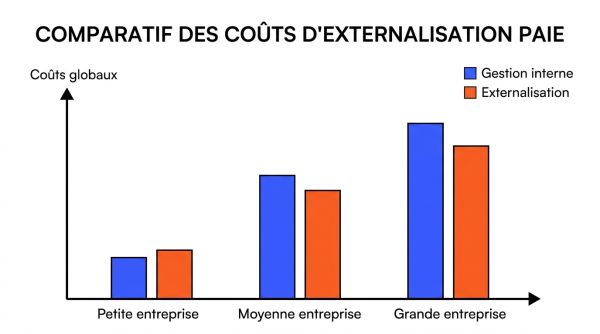
- Le coût croît avec l’effectif, ce qui réduit l’intérêt au-delà de 100 salariés.
Quel budget prévoir pour externaliser la paie partiellement ou totalement ?
Les tarifs varient selon le volume, la convention collective, le niveau de conseil et le périmètre inclus. Les comparaisons doivent porter sur le coût annuel complet, et non sur le seul prix unitaire affiché.
Les fourchettes de prix par bulletin de paie
Le marché se situe généralement entre 15 et 40 euros par bulletin. La formule totale se facture le plus souvent entre 20 et 35 euros par bulletin, tandis que la formule partielle revient autour de 20 euros par bulletin une fois l’abonnement logiciel intégré.
| Tranche d’effectif | Budget annuel total indicatif | Budget annuel partiel indicatif |
|---|---|---|
| 10 salariés | 1 800 à 4 800 euros | 720 à 1 560 euros |
| 25 salariés | 4 500 à 12 000 euros | 1 620 à 3 360 euros |
| 50 salariés | 9 000 à 24 000 euros | 3 120 à 6 360 euros |
Le coût complet face à la gestion interne
La simulation suivante repose sur une formule totale à 25 euros par bulletin et une formule partielle à 8 euros par bulletin avec un abonnement de 60 à 80 euros par mois. Elle exclut les frais de mise en place et les actes administratifs.
| Effectif | Coût annuel total | Coût annuel partiel | Écart annuel |
|---|---|---|---|
| 10 salariés | 3 000 euros | 1 680 euros | 1 320 euros |
| 25 salariés | 7 500 euros | 3 120 euros | 4 380 euros |
| 50 salariés | 15 000 euros | 5 760 euros | 9 240 euros |
| Effectif : 10 salariés | |
|---|---|
| Coût annuel total | 3 000 euros |
| Coût annuel partiel | 1 680 euros |
| Écart annuel | 1 320 euros |
| Effectif : 25 salariés | |
|---|---|
| Coût annuel total | 7 500 euros |
| Coût annuel partiel | 3 120 euros |
| Écart annuel | 4 380 euros |
| Effectif : 50 salariés | |
|---|---|
| Coût annuel total | 15 000 euros |
| Coût annuel partiel | 5 760 euros |
| Écart annuel | 9 240 euros |
Un gestionnaire de paie interne coûte environ 46 800 à 57 250 euros par an charges comprises, avec une capacité de traitement de 100 à 150 bulletins par mois. Le point de bascule vers l’internalisation se situe le plus souvent entre 60 et 100 salariés. Les coûts annexes représentent 15 à 30 pour cent du budget et doivent être vérifiés avant signature.
- Ouverture de dossier : 300 à 800 euros pour une TPE, 800 à 1 500 euros pour une PME.
- Paramétrage logiciel : 200 à 800 euros selon la complexité.
- Formation de l’équipe : 200 à 600 euros.
- Contrat de travail : 50 à 100 euros par acte.
- Solde de tout compte : 80 à 150 euros par sortie.
- Assistance en cas de contrôle Urssaf : 60 à 80 euros par heure.
Quels critères de choix entre paie externalisée partielle ou totale ?
Le bon arbitrage combine l’effectif, les compétences internes, la complexité conventionnelle et le niveau de confidentialité requis. Aucun seuil réglementaire n’impose une formule.
L’effectif salarié et les compétences internes disponibles
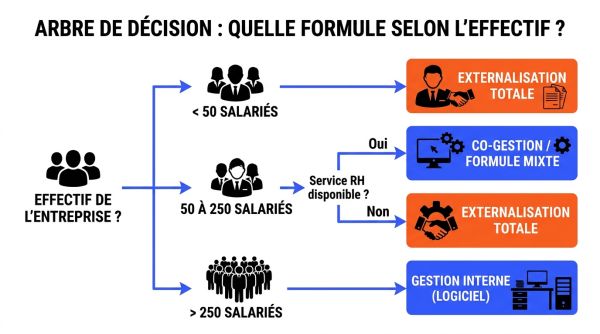
L’arbre de décision suivant donne des repères par tranche d’effectif.
- Moins de 10 salariés : la formule totale est presque toujours plus économique et plus sûre.
- De 10 à 50 salariés : la formule partielle devient pertinente si une ressource administrative peut consacrer 1 à 2 jours par mois à la saisie.
- De 50 à 80 salariés : l’arbitrage dépend de la complexité et du coût complet du poste interne.
- Au-delà de 80 à 100 salariés : l’internalisation redevient compétitive, sauf paie multi-conventions ou turnover élevé.
La complexité de la paie et des conventions collectives
Les conventions atypiques, les primes multiples, les forfaits jours et les établissements multiples alourdissent la charge de production. Les positions divergent : une paie complexe peut justifier la formule totale pour sécuriser le traitement, ou la formule partielle pour conserver la connaissance interne du secteur.
- Des erreurs récurrentes sur les bulletins ou la DSN.
- Un suivi réglementaire devenu difficile à tenir en interne.
- Un turnover élevé qui multiplie les entrées et sorties.
- Une absence de référent paie formé ou de solution de continuité.
- Une paie qui occupe plus de 2 heures par mois au dirigeant.
Le niveau de contrôle et la confidentialité des données
La formule partielle offre un contrôle élevé sur la saisie et les données sensibles. Elle permet d’isoler la rémunération des dirigeants en confiant uniquement ce périmètre au prestataire, tandis que la paie courante reste traitée en interne. La formule totale implique que le prestataire voie l’ensemble des bulletins, y compris ceux des dirigeants et des cadres dirigeants. Il faut alors vérifier le cloisonnement des accès, le secret professionnel du cabinet et l’agrégation des écritures comptables pour éviter toute reconstitution indirecte des rémunérations.
Comment sécuriser le contrat et la responsabilité en paie externalisée ?
La délégation de la paie ne transfère pas la responsabilité juridique de l’employeur. Le contrat doit organiser précisément la production, le contrôle, la validation et les conditions de sortie.
La responsabilité juridique de l’employeur en paie externalisée
L’employeur reste seul responsable du paiement des salaires, des déclarations sociales et des cotisations auprès de l’Urssaf. Le prestataire engage une responsabilité contractuelle uniquement pour les erreurs dont il est à l’origine. L’entreprise conserve une obligation de vérification des bulletins avant diffusion.
- La répartition écrite des tâches de production, de contrôle et de validation.
- Les engagements de service avec des délais fermes et des pénalités de retard.
- L’assurance responsabilité civile professionnelle du prestataire.
- Le périmètre inclus ou exclu du forfait, notamment les actes administratifs.
- Les conditions d’assistance en cas de contrôle Urssaf.
- La propriété des données et les formats de restitution.
La réversibilité et les conditions de sortie du contrat
La réversibilité décrit la capacité à reprendre la paie en interne ou chez un autre prestataire sans repartir de zéro. Le contrat doit prévoir la restitution des bulletins, des cumuls, des DSN déposées, du paramétrage et de la documentation. Un simple export en PDF ne suffit pas. Les délais de restitution se situent généralement entre 15 et 60 jours, avec un préavis de 3 mois à 3 à 6 mois pour laisser le temps de tester un mois en parallèle. La conformité RGPD impose également de préciser le sort des données personnelles en fin de contrat, leur suppression ou leur restitution, avec un certificat de destruction.
Questions fréquentes sur l’externalisation partielle ou totale de la paie
À partir de combien de salariés faut-il externaliser la paie ?
Aucun seuil légal n’existe. Sous 10 salariés, la formule totale est presque toujours plus économique qu’un poste interne. De 10 à 50 salariés, la formule partielle constitue souvent le meilleur compromis. Au-delà de 60 à 100 salariés, l’internalisation redevient compétitive, sauf complexité ou turnover élevé.
Quel est le coût moyen d’un bulletin de paie externalisé ?
Le coût d’un bulletin externalisé se situe généralement entre 15 et 40 euros. La formule totale est souvent facturée entre 20 et 35 euros par bulletin, tandis que la formule partielle revient autour de 20 euros par bulletin avec l’abonnement logiciel et les télédéclarations.
L’employeur reste-t-il responsable en cas d’erreur du prestataire ?
Oui. L’employeur reste responsable des salaires, des cotisations et des déclarations sociales. Il peut engager la responsabilité contractuelle du prestataire si l’erreur provient de son traitement, mais il devra toujours répondre auprès des salariés et de l’Urssaf.
Peut-on passer de l’externalisation totale à la paie partielle ?
Oui. Le passage est fréquent, dans les deux sens. La réussite dépend de la clause de réversibilité, des formats d’export, de la documentation du paramétrage et du préavis prévu au contrat. Un mois de paie en parallèle est recommandé avant la bascule.
L’externalisation partielle protège-t-elle la confidentialité des salaires des dirigeants ?
Oui, si le prestataire traite uniquement le périmètre des dirigeants dans un dossier séparé. Les équipes internes n’accèdent alors ni aux bulletins ni aux variables de la direction. Le cloisonnement bancaire peut renforcer cette confidentialité.
Que faut-il vérifier dans un contrat d’externalisation de paie ?
Le contrat doit préciser la répartition des tâches, les délais de production, les pénalités, le périmètre des actes facturés, la propriété des données, les formats de restitution, l’assistance en cas de contrôle Urssaf et le sort des données personnelles en fin de prestation.
Combien de temps dure la mise en place d’une paie externalisée ?
La mise en place dure généralement 4 à 8 semaines. Une TPE avec une convention unique peut démarrer en 10 jours ouvrés, tandis qu’une PME multi-sites ou multi-conventions prévoit 3 à 6 semaines, reprise d’historique et tests en parallèle inclus.
Notre gamme de service de gestion de la paie les plus populaires sur hellopro.fr
 Service d'externalisation de la paie - Baker Tilly Strego
Prix sur demande
Envoyer un message
 Mise à disposition d'un logiciel de paie - Access Paie
Prix sur demande
Envoyer un message

Prix sur demande
Envoyer un message
 Externalisation de la paie - Access Paie
Prix sur demande
Envoyer un message