Sommaire
- Quel statut juridique choisir pour un distributeur automatique de pizzas ?
- Micro-entreprise ou société : quel choix selon le chiffre d'affaires ?
- Quelles charges sociales et fiscalité pour chaque statut juridique ?
- Quel régime de TVA appliquer à un distributeur de pizzas ?
- Quelles obligations sanitaires et réglementaires pour la vente de pizzas ?
- Quelles formalités et quels coûts pour créer l'activité ?
- Quel statut privilégier selon le volume de pizzas vendues ?
- Questions fréquentes sur le statut du pizza vending
Cet article vous plaît ?
Partagez-le !
Sommaire
- Quel statut juridique choisir pour un distributeur automatique de pizzas ?
- Micro-entreprise ou société : quel choix selon le chiffre d'affaires ?
- Quelles charges sociales et fiscalité pour chaque statut juridique ?
- Quel régime de TVA appliquer à un distributeur de pizzas ?
- Quelles obligations sanitaires et réglementaires pour la vente de pizzas ?
- Quelles formalités et quels coûts pour créer l'activité ?
- Quel statut privilégier selon le volume de pizzas vendues ?
- Questions fréquentes sur le statut du pizza vending
Temps de lecture estimé : 10min
💡 L'essentiel à retenir :
💡 À retenir :
💡 À retenir :
- Le statut juridique d'un distributeur automatique de pizzas oppose la micro-entreprise, adaptée au démarrage sous 10 pizzas par jour, aux sociétés unipersonnelles EURL et SASU, recommandées dès 20 pizzas par jour pour protéger le patrimoine personnel.
- La micro-entreprise applique un taux de cotisations sociales de 12,3 % sur le chiffre d'affaires encaissé, mais ne permet pas de déduire les charges réelles ni de récupérer la TVA sur les investissements.
- À 20 pizzas par jour à 11 € TTC, le chiffre d'affaires annuel atteint environ 79 000 €, juste sous le seuil de franchise de TVA de 85 000 € ; à 30 pizzas, il dépasse 118 000 € et impose une structure société.
- La TVA sur les pizzas chaudes vendues à emporter s'élève à 10 % ; les pizzas froides conditionnées relèvent du taux de 5,5 %, ce qui impose une ventilation des ventes entre les deux taux.
- L'exploitation d'un distributeur de pizzas implique une déclaration DDPP dans le mois suivant l'installation, une formation HACCP, la chaîne du froid sous 4 °C et la remise en température à cœur au-delà de 63 °C, quel que soit le statut choisi.
- La création d'une EURL ou d'une SASU coûte entre 200 et 800 € selon les frais de greffe et l'annonce légale, à mettre en perspective avec un investissement machine de 30 000 à 90 000 € HT.
Avec un investissement compris entre 30 000 et 90 000 € HT pour l'acquisition d'une machine, l'exploitation d'un distributeur automatique de pizza engage des capitaux qui méritent une structure juridique adaptée. Le choix oppose la micro-entreprise, simple et sans formalité, aux sociétés unipersonnelles comme l'EURL ou la SASU, qui protègent le patrimoine personnel dès lors que le volume de ventes progresse. L'activité relève de la vente de marchandises, sans diplôme requis, mais elle reste soumise à des obligations sanitaires propres à la restauration. Le prix d'un distributeur automatique de pizzas, le régime social souhaité et la TVA applicable constituent les trois critères de décision abordés dans cet article.
Obtenez un devis pour un distributeur automatique de pizza
Quel statut juridique choisir pour un distributeur automatique de pizzas ?
Les six statuts juridiques en tableau comparatif
Six formes juridiques s'offrent à l'exploitant d'un distributeur de pizzas. Le tableau ci-dessous permet d'identifier rapidement la structure la plus cohérente avec son projet.
| Statut | Protection du patrimoine | Régime social | Fiscalité | Charges sociales indicatives | Formalités | Pertinence pizza vending |
|---|---|---|---|---|---|---|
| Micro-entreprise | Partielle (patrimoine professionnel séparé) | TNS micro-social | IR forfaitaire | 12,3 % du CA encaissé | Déclaration en ligne gratuite | Démarrage, moins de 10 pizzas/jour |
| Entreprise individuelle (EI) | Patrimoine professionnel séparé | TNS | IR réel ou option IS | 45 % du bénéfice net | Gratuit, guichet unique | Transition, charges réelles déductibles |
| EURL | Limitée aux apports | TNS (gérant associé) | IR par défaut, option IS | 45 % du bénéfice net | 200 à 500 € | 20 à 30 pizzas/jour, exploitant seul |
| SASU | Limitée aux apports | Assimilé salarié | IS par défaut, option IR | 80 % du salaire net versé | 300 à 800 € | 20 à 30 pizzas/jour, protection sociale large |
| SARL | Limitée aux apports | TNS (gérant majoritaire) | IS par défaut | 45 % du bénéfice net | 300 à 600 € | Projet à plusieurs associés |
| SAS | Limitée aux apports | Assimilé salarié | IS par défaut | 80 % du salaire net versé | 400 à 800 € | Multi-machines avec investisseurs |
| Statut : Micro-entreprise | |
|---|---|
| Protection du patrimoine | Partielle (patrimoine professionnel séparé) |
| Régime social | TNS micro-social |
| Fiscalité | IR forfaitaire |
| Charges sociales indicatives | 12,3 % du CA encaissé |
| Formalités | Déclaration en ligne gratuite |
| Pertinence pizza vending | Démarrage, moins de 10 pizzas/jour |
| Statut : Entreprise individuelle (EI) | |
|---|---|
| Protection du patrimoine | Patrimoine professionnel séparé |
| Régime social | TNS |
| Fiscalité | IR réel ou option IS |
| Charges sociales indicatives | 45 % du bénéfice net |
| Formalités | Gratuit, guichet unique |
| Pertinence pizza vending | Transition, charges réelles déductibles |
| Statut : EURL | |
|---|---|
| Protection du patrimoine | Limitée aux apports |
| Régime social | TNS (gérant associé) |
| Fiscalité | IR par défaut, option IS |
| Charges sociales indicatives | 45 % du bénéfice net |
| Formalités | 200 à 500 € |
| Pertinence pizza vending | 20 à 30 pizzas/jour, exploitant seul |
| Statut : SASU | |
|---|---|
| Protection du patrimoine | Limitée aux apports |
| Régime social | Assimilé salarié |
| Fiscalité | IS par défaut, option IR |
| Charges sociales indicatives | 80 % du salaire net versé |
| Formalités | 300 à 800 € |
| Pertinence pizza vending | 20 à 30 pizzas/jour, protection sociale large |
| Statut : SARL | |
|---|---|
| Protection du patrimoine | Limitée aux apports |
| Régime social | TNS (gérant majoritaire) |
| Fiscalité | IS par défaut |
| Charges sociales indicatives | 45 % du bénéfice net |
| Formalités | 300 à 600 € |
| Pertinence pizza vending | Projet à plusieurs associés |
| Statut : SAS | |
|---|---|
| Protection du patrimoine | Limitée aux apports |
| Régime social | Assimilé salarié |
| Fiscalité | IS par défaut |
| Charges sociales indicatives | 80 % du salaire net versé |
| Formalités | 400 à 800 € |
| Pertinence pizza vending | Multi-machines avec investisseurs |
La lecture du tableau s'effectue en deux temps. Pour un exploitant seul en phase de lancement, la colonne "formalités" et "charges sociales" oriente vers la micro-entreprise ou l'EURL. Pour un projet multi-machines ou en croissance rapide, la SASU ou la SAS offre une structure plus évolutive.
La SARL et la SAS supposent au minimum deux associés et s'écartent donc du profil d'un porteur de projet individuel en phase de démarrage.
La SARL et la SAS supposent au minimum deux associés et s'écartent donc du profil d'un porteur de projet individuel en phase de démarrage.
Protection du patrimoine et responsabilité du dirigeant
La micro-entreprise et l'entreprise individuelle bénéficient depuis la loi de 2022 d'une séparation automatique entre le patrimoine personnel et le patrimoine professionnel. Cette protection reste toutefois partielle : en cas de faute de gestion ou de fraude, les créanciers peuvent atteindre les biens personnels.
Pour un investissement de 30 000 à 90 000 € HT, le recours à une société, EURL ou SASU, garantit une responsabilité strictement limitée aux apports. En cas de défaillance, les biens personnels du dirigeant restent hors de portée des créanciers professionnels, sous réserve d'une gestion saine.
Pour un investissement de 30 000 à 90 000 € HT, le recours à une société, EURL ou SASU, garantit une responsabilité strictement limitée aux apports. En cas de défaillance, les biens personnels du dirigeant restent hors de portée des créanciers professionnels, sous réserve d'une gestion saine.
Statut adapté à un porteur de projet seul
Un exploitant qui démarre seul dispose de quatre statuts compatibles : micro-entreprise, entreprise individuelle, EURL et SASU. La SARL exige au minimum deux associés et la SAS également. Ces deux formes pluripersonnelles se réservent aux projets portés par plusieurs personnes ou à un développement multi-machines avec entrée d'investisseurs.
Vous êtes fournisseur de distributeur automatique de pizza ?
Recevez des demandes de devis qualifiées de pros en recherche active.
Des milliers de demandes chaque mois. Zéro prospection à froid.
Recevoir des leads

Micro-entreprise ou société : quel choix selon le chiffre d'affaires ?
Les seuils de chiffre d'affaires de la micro-entreprise
La vente de pizzas relève de l'activité de vente de marchandises. Le seuil du régime micro-entreprise s'établit à 188 700 € HT par an pour cette catégorie, contre 77 700 € HT pour les prestations de services.
À 11 € TTC la pizza, les projections de chiffre d'affaires restent bien en deçà du plafond dans un scénario de démarrage :
À 11 € TTC la pizza, les projections de chiffre d'affaires restent bien en deçà du plafond dans un scénario de démarrage :
- 20 pizzas par jour : environ 79 000 € TTC par an.
- 30 pizzas par jour : environ 119 000 € TTC par an.
Le passage de la micro-entreprise à la société
Trois situations déclenchent le passage en société. Le dépassement du seuil de chiffre d'affaires pendant deux années consécutives entraîne la sortie automatique du régime micro. Le besoin de déduire les charges réelles, notamment l'amortissement de la machine, le loyer d'emplacement ou les frais de maintenance, constitue un second déclencheur. Enfin, la volonté de protéger son patrimoine personnel face à un investissement significatif conduit naturellement vers l'EURL ou la SASU.
La micro-entreprise ne permet pas de reporter un déficit d'une année sur l'autre. En cas de démarrage difficile, les charges continuent de courir sans possibilité de compensation fiscale.
La micro-entreprise ne permet pas de reporter un déficit d'une année sur l'autre. En cas de démarrage difficile, les charges continuent de courir sans possibilité de compensation fiscale.
L'entreprise individuelle comme alternative simple
L'entreprise individuelle au régime réel permet de déduire toutes les charges réelles : amortissement de la machine, loyer, assurances, frais de comptabilité. Elle ne comporte aucun plafond de chiffre d'affaires. Depuis 2022, le patrimoine professionnel se sépare automatiquement du patrimoine personnel.
L'entreprise individuelle peut opter pour l'imposition à l'impôt sur les sociétés, ce qui permet d'ajuster la rémunération du dirigeant et de lisser la pression fiscale. Elle reste pertinente pour un exploitant souhaitant la simplicité d'une structure sans personnalité morale tout en accédant au régime réel.
L'entreprise individuelle peut opter pour l'imposition à l'impôt sur les sociétés, ce qui permet d'ajuster la rémunération du dirigeant et de lisser la pression fiscale. Elle reste pertinente pour un exploitant souhaitant la simplicité d'une structure sans personnalité morale tout en accédant au régime réel.
Quelles charges sociales et fiscalité pour chaque statut juridique ?
Le régime social du dirigeant TNS ou assimilé salarié
Le régime TNS (travailleur non salarié) regroupe le micro-entrepreneur, l'exploitant en entreprise individuelle et le gérant associé unique d'une EURL. Les cotisations s'calculent sur le bénéfice net, avec une protection sociale moins étendue sur la retraite complémentaire et les indemnités journalières.
Le régime assimilé salarié s'applique au président de SASU et au président de SAS. Il offre une couverture sociale proche de celle d'un salarié, hors assurance chômage. Les cotisations s'appliquent sur la rémunération versée, ce qui peut peser lourd si le chiffre d'affaires est irrégulier.
Le régime assimilé salarié s'applique au président de SASU et au président de SAS. Il offre une couverture sociale proche de celle d'un salarié, hors assurance chômage. Les cotisations s'appliquent sur la rémunération versée, ce qui peut peser lourd si le chiffre d'affaires est irrégulier.
L'imposition des bénéfices IR ou impôt sur les sociétés
- Micro-entreprise : IR avec abattement forfaitaire de 71 % sur le chiffre d'affaires pour la vente de marchandises.
- Entreprise individuelle et EURL : IR par défaut, avec option possible pour l'impôt sur les sociétés.
- SASU et SAS : IS à 25 % par défaut, taux réduit de 15 % sur les premiers 42 500 € de bénéfices.
Le montant des charges sociales par statut
Les ordres de grandeur par statut orientent rapidement la décision :
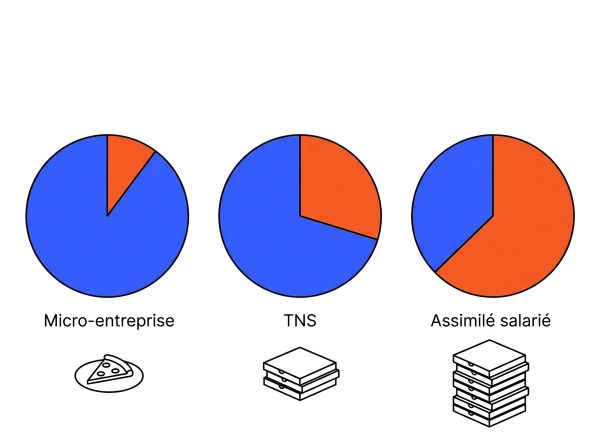
- Micro-entrepreneur en vente : 12,3 % du chiffre d'affaires encaissé.
- TNS (EI au réel, EURL gérant majoritaire) : environ 45 % du bénéfice net.
- Assimilé salarié (SASU, SAS) : environ 80 % du salaire net versé.
Quel régime de TVA appliquer à un distributeur de pizzas ?
TVA à 10 % sur les pizzas chaudes à emporter
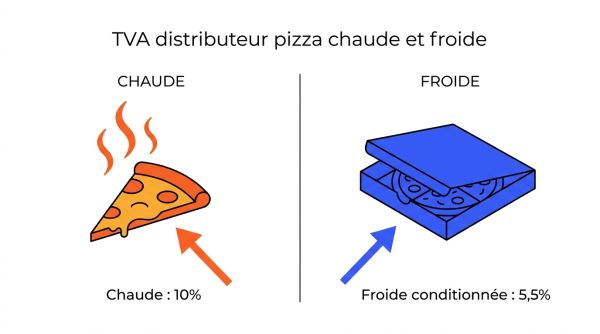
Les pizzas chaudes vendues à emporter via un distributeur automatique sont destinées à une consommation immédiate. Ce critère déclenche l'application du taux de 10 %, quel que soit le mode de paiement utilisé sur la machine. Ce taux s'applique aussi bien au paiement par carte bancaire qu'en espèces.
TVA à 5,5 % sur les ventes de pizzas froides
Les pizzas conditionnées et vendues froides, en vue d'une consommation différée à domicile, relèvent du taux réduit de 5,5 %. Un exploitant qui distribue à la fois des pizzas chaudes et des pizzas froides conditionnées doit ventiler ses ventes entre les deux taux dans sa caisse. À défaut de ventilation, la totalité des ventes se voit appliquer le taux le plus élevé, soit 20 %.
La franchise en base de TVA jusqu'à 85 000 euros
Jusqu'à 85 000 € de chiffre d'affaires annuel pour la vente de biens, aucune TVA n'est facturée au client. L'exploitant porte la mention obligatoire « TVA non applicable, art. 293 B du CGI » sur ses factures et justificatifs. Ce régime dispense de toute déclaration de TVA et simplifie la gestion, mais il prive aussi l'exploitant du droit à déduction sur ses achats, y compris sur l'acquisition de la machine.
Dès le dépassement de 85 000 €, l'exploitant devient redevable de la TVA. Pour un distributeur vendant 20 pizzas par jour à 11 € TTC, ce seuil est atteint dès la première année d'exploitation sur un bon emplacement. La TVA s'applique alors au taux de 10 % sur les pizzas chaudes, ce qui réduit le prix HT perçu et modifie le calcul de la marge.
Dès le dépassement de 85 000 €, l'exploitant devient redevable de la TVA. Pour un distributeur vendant 20 pizzas par jour à 11 € TTC, ce seuil est atteint dès la première année d'exploitation sur un bon emplacement. La TVA s'applique alors au taux de 10 % sur les pizzas chaudes, ce qui réduit le prix HT perçu et modifie le calcul de la marge.
Quelles obligations sanitaires et réglementaires pour la vente de pizzas ?
Déclaration DDPP et formation HACCP obligatoires
La vente de pizzas contenant des denrées d'origine animale impose une déclaration sanitaire auprès de la DDPP dans le mois suivant l'installation. Cette déclaration est indépendante du statut juridique choisi.
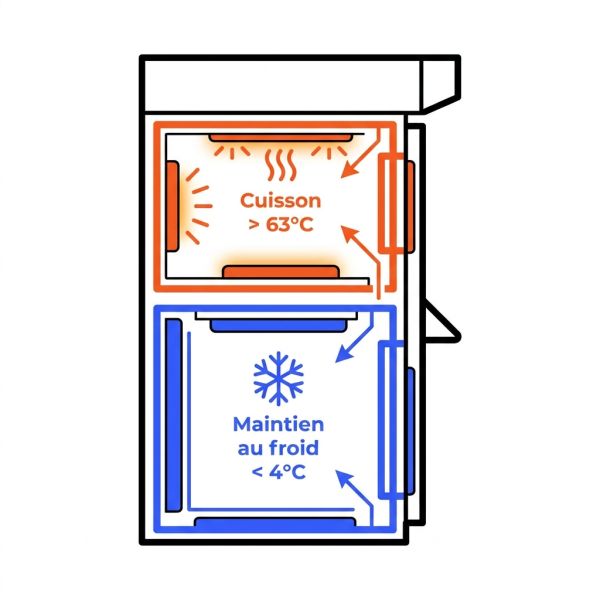
Au moins une personne attachée à l'exploitation doit suivre une formation HACCP, valable 2 à 3 ans selon les organismes. Cette formation couvre les températures de conservation, la traçabilité et la gestion des risques microbiologiques. La chambre froide du distributeur doit maintenir les pizzas à une température inférieure à 4 °C. La remise en température à cœur doit dépasser 63 °C au moment de la délivrance.
Au moins une personne attachée à l'exploitation doit suivre une formation HACCP, valable 2 à 3 ans selon les organismes. Cette formation couvre les températures de conservation, la traçabilité et la gestion des risques microbiologiques. La chambre froide du distributeur doit maintenir les pizzas à une température inférieure à 4 °C. La remise en température à cœur doit dépasser 63 °C au moment de la délivrance.
Déclaration ERP et autorisation d'occupation
Un distributeur automatique accessible au public constitue un établissement recevant du public (ERP) de catégorie 5. Il doit être déclaré en mairie avant ouverture. Sur le domaine public, une autorisation d'occupation temporaire (AOT) délivrée par la mairie est nécessaire. Les équipements doivent être accessibles aux personnes à mobilité réduite : hauteur des commandes, largeur de passage et lisibilité de l'interface.
Assurance responsabilité civile professionnelle
La plupart des contrats d'emplacement exigent une assurance responsabilité civile professionnelle avant installation. Elle couvre les dommages causés aux tiers en cas de problème lié au produit ou à la machine. En SASU ou en SARL, des assurances complémentaires couvrent les locaux et, le cas échéant, les accidents du travail si des salariés interviennent sur le réassort.
Quelles formalités et quels coûts pour créer l'activité ?
Immatriculation au guichet unique et Kbis
L'immatriculation s'effectue via le guichet unique de l'INPI, accessible en ligne. Cette démarche délivre le numéro SIREN, le numéro SIRET, le code APE correspondant à l'activité commerciale, et pour les sociétés, l'extrait Kbis. L'activité de distributeur automatique est commerciale par nature, de type achat et revente, sans diplôme requis.
Les coûts de création selon le statut choisi
- Micro-entreprise et entreprise individuelle : création gratuite, déclaration en ligne.
- EURL ou SASU : entre 200 et 800 €, selon les frais de greffe, l'annonce légale et l'accompagnement par un professionnel.
Quel statut privilégier selon le volume de pizzas vendues ?
Scénario démarrage à moins de 10 pizzas par jour
Moins de 10 pizzas par jour représente un chiffre d'affaires annuel inférieur à 40 000 €. La micro-entreprise s'impose dans ce cas : création gratuite, cotisations sociales limitées à 12,3 % du CA encaissé et gestion administrative allégée. La protection du patrimoine reste partielle, mais le risque financier est proportionnel au volume d'activité. Ce scénario correspond à une phase de test sur un emplacement non encore validé.
Scénario confirmé à 20 ou 30 pizzas par jour
À 20 à 30 pizzas par jour, le chiffre d'affaires annuel atteint 79 000 à 119 000 €. La franchise de TVA est dépassée, les charges réelles de la machine et de l'emplacement pèsent sur la marge. Une EURL ou une SASU devient pertinente.
L'EURL avec gérant associé relève du régime TNS : cotisations d'environ 45 % sur le bénéfice net, gestion simplifiée, mais couverture sociale moins étendue. La SASU offre le régime assimilé salarié : cotisations plus élevées sur la rémunération versée, mais protection sociale plus large, notamment sur la retraite. Le critère de choix entre les deux tient souvent à la rémunération souhaitée : si le dirigeant souhaite verser peu de salaire les premières années, l'EURL génère moins de cotisations, un arbitrage à affiner selon la rentabilité du distributeur automatique de pizzas visée.
L'EURL avec gérant associé relève du régime TNS : cotisations d'environ 45 % sur le bénéfice net, gestion simplifiée, mais couverture sociale moins étendue. La SASU offre le régime assimilé salarié : cotisations plus élevées sur la rémunération versée, mais protection sociale plus large, notamment sur la retraite. Le critère de choix entre les deux tient souvent à la rémunération souhaitée : si le dirigeant souhaite verser peu de salaire les premières années, l'EURL génère moins de cotisations, un arbitrage à affiner selon la rentabilité du distributeur automatique de pizzas visée.
Scénario multi-machines à plus de 40 pizzas par jour
Au-delà de 40 pizzas par jour ou avec plusieurs distributeurs en parallèle, la SASU ou la SAS structure la croissance. La SAS facilite l'entrée d'investisseurs, la répartition du capital entre associés et la mutualisation des coûts d'exploitation entre plusieurs machines. Ce scénario correspond à un chiffre d'affaires annuel supérieur à 160 000 €, qui rend indispensable une comptabilité complète et un régime IS pour optimiser la fiscalité, et suppose au préalable d'avoir sélectionné son fabricant de distributeurs automatiques de pizza.
Questions fréquentes sur le statut du pizza vending
Quel est le statut pour débuter un distributeur de pizzas ?
La micro-entreprise convient au lancement si le volume prévisionnel reste inférieur à 10 pizzas par jour, soit moins de 40 000 € de chiffre d'affaires annuel. Au-delà, une EURL ou une SASU protège le patrimoine et permet de déduire les charges réelles, notamment l'amortissement de la machine.
La micro-entreprise suffit-elle pour cette activité ?
La micro-entreprise suffit en phase de démarrage, mais atteint rapidement ses limites. Elle ne permet pas de récupérer la TVA sur l'achat de la machine ni de déduire les charges réelles. Dès 20 pizzas par jour, la marge réelle est réduite par des cotisations calculées sur le chiffre d'affaires brut et non sur le bénéfice.
Quelle TVA s'applique à la vente de pizzas en distributeur automatique ?
Les pizzas chaudes vendues à emporter supportent une TVA à 10 %. Les pizzas froides conditionnées relèvent du taux de 5,5 %. En dessous de 85 000 € de chiffre d'affaires, la franchise en base de TVA s'applique avec la mention « TVA non applicable, art. 293 B du CGI ».
Faut-il créer une société pour exploiter plusieurs distributeurs ?
Oui, à partir de deux machines, une SASU ou une SAS structure la comptabilité, mutualise les coûts d'exploitation et facilite l'accès au financement. Le chiffre d'affaires combiné dépasse rapidement 160 000 €, ce qui rend le régime IS plus avantageux que l'imposition à l'IR. Avant de multiplier les machines, il reste utile de comprendre le fonctionnement d'un distributeur de pizza pour anticiper les besoins d'exploitation sur chaque site.
Quelles obligations sanitaires s'appliquent à un distributeur de pizzas ?
La déclaration DDPP intervient dans le mois suivant l'installation. Une personne doit être formée à l'hygiène alimentaire HACCP. La chaîne du froid doit rester sous 4 °C et la remise en température doit dépasser 63 °C à cœur. Ces obligations sont indépendantes du statut juridique choisi.
Quel est le coût de création d'une EURL ou d'une SASU ?
La création d'une EURL ou d'une SASU coûte entre 200 et 800 €, incluant les frais de greffe, la publication d'une annonce légale et les éventuels frais d'accompagnement. La micro-entreprise et l'entreprise individuelle sont créées gratuitement via le guichet unique.
Peut-on exercer en entreprise individuelle pour cette activité ?
Oui. L'entreprise individuelle au régime réel permet de déduire toutes les charges professionnelles sans plafond de chiffre d'affaires. Elle bénéficie depuis 2022 d'une séparation automatique du patrimoine professionnel et personnel. Elle convient à l'exploitant souhaitant un régime intermédiaire entre la micro-entreprise et la société.
Notre gamme de distributeur automatique de pizza les plus populaires sur hellopro.fr

Prix sur demande
Envoyer un message


Prix sur demande
Envoyer un message


Prix sur demande
Envoyer un message


Prix sur demande
Envoyer un message