Sommaire
- Quelle assurance est obligatoire pour ouvrir une laverie automatique ?
- Quelles garanties couvre une assurance multirisque laverie automatique ?
- Quels risques spécifiques couvre une assurance laverie automatique ?
- Quelles garanties et exclusions vérifier avant de souscrire une assurance ?
- Combien coûte une assurance pour laverie automatique par an ?
- Comment choisir la bonne assurance pour sa laverie automatique ?
- Quelles questions fréquentes sur l'assurance d'une laverie automatique ?
Cet article vous plaît ?
Partagez-le !
Sommaire
- Quelle assurance est obligatoire pour ouvrir une laverie automatique ?
- Quelles garanties couvre une assurance multirisque laverie automatique ?
- Quels risques spécifiques couvre une assurance laverie automatique ?
- Quelles garanties et exclusions vérifier avant de souscrire une assurance ?
- Combien coûte une assurance pour laverie automatique par an ?
- Comment choisir la bonne assurance pour sa laverie automatique ?
- Quelles questions fréquentes sur l'assurance d'une laverie automatique ?
Temps de lecture estimé : 10min
💡 L'essentiel à retenir :
- L'assurance laverie automatique n'est pas légalement obligatoire, mais elle devient exigée par le bailleur commercial et la banque, et reste indispensable face aux risques concrets de l'activité.
- L'assurance multirisque professionnelle constitue la couverture de référence : elle regroupe dommages aux biens, responsabilité civile et pertes d'exploitation dans un seul contrat.
- Le bris de machine est une garantie spécifique à vérifier : elle couvre les pannes et dommages matériels sur le parc de lave-linge et de sèche-linge, actif central de l'activité.
- Les locaux ouverts 24h/24 sans personnel exposent l'exploitant à des risques accrus de vol, vandalisme, dégât des eaux et accidents du public, tous couverts par la multirisque.
- La fourchette de prix se situe entre 600 et 800 €/an pour une petite laverie urbaine et entre 900 et 1 200 €/an pour une laverie de grande superficie.
- Le délai de déclaration de sinistre est de 5 jours ouvrés à compter de la connaissance des faits, conformément au Code des assurances.
Que vous exploitiez une laverie en local classique ou un bungalow laverie, l'assurance laverie automatique représente un budget annuel compris entre 600 et 1 200 €, selon la taille du local et les garanties retenues. Aucune loi n'impose explicitement cette couverture pour cette activité non réglementée, mais le bail commercial et l'organisme prêteur l'exigent systématiquement en pratique. Les risques sont réels et spécifiques : machines fonctionnant en continu, locaux accessibles sans surveillance permanente, monnayeur exposé, vêtements des clients susceptibles d'être endommagés. Ces caractéristiques rendent la souscription d'un contrat adapté particulièrement pertinente pour tout exploitant ou porteur de projet.
Obtenez un devis pour un bungalow laverie
Quelle assurance est obligatoire pour ouvrir une laverie automatique ?
La loi française n'impose aucune assurance professionnelle spécifique pour exploiter une laverie automatique, activité non réglementée. Aucun texte du Code des assurances ni aucune réglementation sectorielle n'impose la souscription d'un contrat. En revanche, la souscription devient contractuellement contraignante dans plusieurs situations précises.
Les assurances exigées par le bail et la banque
Le bailleur commercial conditionne la signature du bail commercial à la présentation d'une attestation d'assurance multirisque professionnelle. De la même manière, l'organisme de financement exige cette couverture avant d'accorder un crédit pour l'acquisition du matériel ou l'aménagement du local. L'assureur constitue un dossier de souscription qui comprend :
- la description du parc de machines (nombre, ancienneté, marque et valeur).
- le plan des locaux et la superficie de la laverie.
- le programme de maintenance prévu.
- les preuves de conformité des installations électriques et de protection incendie.
La différence entre RC Pro et multirisque professionnelle
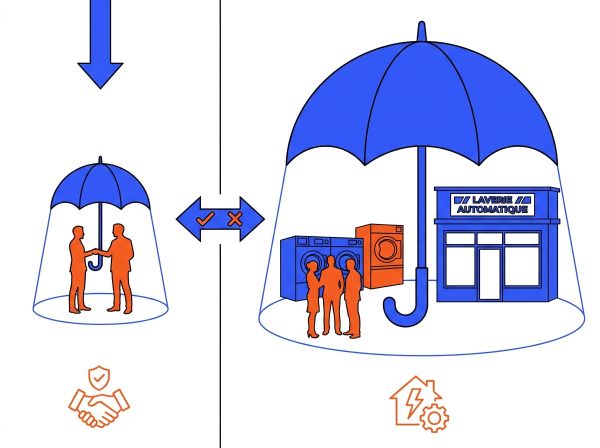
L'assurance RC pro laverie couvre uniquement les dommages causés à des tiers dans le cadre de l'activité, sur le fondement de l'article 1240 du Code civil. Elle n'indemnise pas les biens propres de l'exploitant. L'assurance multirisque laverie regroupe, sous une seule police, les garanties dommages aux biens, la responsabilité civile et la continuité d'activité. La RC Pro n'est légalement obligatoire que pour les professions réglementées, ce qui n'est pas le cas d'une laverie automatique. La multirisque offre donc une couverture bien plus large et adaptée aux risques réels de l'activité.
Les cas où la souscription devient une obligation
Plusieurs situations déclenchent une obligation de souscription concrète :
- La signature d'un bail commercial impliquant une attestation d'assurance des locaux.
- L'obtention d'un crédit bancaire conditionné à une multirisque professionnelle.
- L'embauche de salariés, qui génère l'obligation de cotiser à l'assurance accidents du travail.
- L'utilisation de véhicules professionnels, soumis à une assurance auto obligatoire.
- La réalisation de travaux de construction, qui impose une garantie décennale.
Vous êtes fournisseur de bungalow laverie ?
Recevez des demandes de devis qualifiées de pros en recherche active.
Des milliers de demandes chaque mois. Zéro prospection à froid.
Recevoir des leads

Quelles garanties couvre une assurance multirisque laverie automatique ?
L'assurance multirisque laverie repose sur un socle de garanties dommages aux biens, complété par la responsabilité civile et des options telles que les pertes d'exploitation. Le contrat est modulable selon le profil de risque et la taille de l'exploitation.
Garanties dommages aux biens et bris de machine
Le tableau ci-dessous présente les garanties du socle standard et les événements qu'elles couvrent.
| Garantie | Événements couverts |
|---|---|
| Incendie et explosion | Feu, fumées, foudre, explosion, implosion |
| Dégâts des eaux | Fuites, ruptures, infiltrations, inondations |
| Dommages électriques | Courts-circuits, surtensions, sous-tensions |
| Vol et vandalisme | Effraction, dégradations, actes de vandalisme |
| Bris de glace | Vitrines, portes vitrées, enseignes lumineuses |
| Événements climatiques | Tempête, grêle, neige, inondation |
| Catastrophes naturelles | Séisme, éboulement, affaissement de terrain |
| Terrorisme et émeutes | Attentat, sabotage, mouvement populaire |
| Bris de machine | Pannes et dommages matériels sur lave-linge et sèche-linge |
L'indemnisation des équipements s'effectue en valeur à neuf jusqu'à dix ans d'ancienneté selon les contrats, ce qui signifie que l'exploitant perçoit le coût de remplacement sans déduction de vétusté. Pour un parc de machines dont la valeur totale se situe entre 45 000 et 60 000 €, ce mode d'indemnisation représente un avantage significatif.
Responsabilité civile exploitation et RC occupant des locaux
La RC exploitation couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de l'activité quotidienne. La RC occupant prend en charge les dommages liés à l'occupation des locaux assurés. Les frais de défense et de procédure sont inclus dans ce volet. Un exemple concret : une machine défectueuse décolore les vêtements d'un client. La RC exploitation finance le remplacement du linge endommagé et couvre les éventuels frais d'avocat si le client engage une procédure. Sur le fondement de l'article 1240 du Code civil, dès lors qu'un préjudice, une faute et un lien de causalité sont établis, la responsabilité de l'exploitant peut être engagée.
Pertes d'exploitation et valeur du fonds de commerce
Les pertes d'exploitation constituent une option fortement recommandée. Après un sinistre couvert, elles prennent en charge :
- le résultat non généré en raison de la baisse du chiffre d'affaires.
- les frais fixes maintenus pendant l'arrêt (loyer, remboursement d'emprunt).
- les frais engagés pour poursuivre l'activité, comme la location temporaire de matériel.
Quels risques spécifiques couvre une assurance laverie automatique ?
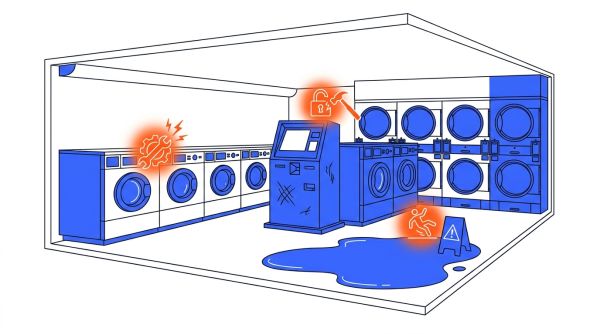
Les risques d'une laverie automatique diffèrent sensiblement de ceux d'un commerce classique. Les machines fonctionnent en continu, les locaux restent accessibles sans présence humaine et le monnayeur constitue une cible permanente.
Risques liés au parc de machines en continu
Les machines à laver et les sèche-linge concentrent plusieurs risques cumulés : incendie déclenché par un composant défaillant, court-circuit lors d'une surtension du réseau électrique, dégât des eaux par rupture d'un flexible d'alimentation. La garantie bris de machine couvre les pannes et dommages matériels consécutifs à un dysfonctionnement, en complément d'une maintenance des machines de laverie rigoureuse.
Scénario concret : un orage provoque une surtension sur le réseau. Plusieurs sèche-linge subissent des dommages électriques et cessent de fonctionner. Le bris de machine et la garantie dommages électriques prennent en charge le coût de réparation ou de remplacement. Si la fermeture dure plusieurs jours, la garantie pertes d'exploitation compense le manque à gagner.
Scénario concret : un orage provoque une surtension sur le réseau. Plusieurs sèche-linge subissent des dommages électriques et cessent de fonctionner. Le bris de machine et la garantie dommages électriques prennent en charge le coût de réparation ou de remplacement. Si la fermeture dure plusieurs jours, la garantie pertes d'exploitation compense le manque à gagner.
Risques liés à l'accueil du public sans personnel
Les locaux ouverts 24h/24 sans personnel sur place exposent l'exploitant à une responsabilité directe en cas d'accident. Un client glisse sur un sol mouillé et se blesse. Un enfant se coince la main dans un hublot. Ces sinistres engagent la RC exploitation, qui prend en charge les frais médicaux et l'indemnisation du préjudice corporel.
Scénario concret : un client se brûle avec la paroi d'un sèche-linge non conforme aux normes thermiques en vigueur. Il engage une procédure contre l'exploitant. La RC exploitation finance l'indemnisation et les frais d'avocat, sans que l'exploitant ait à régler ces sommes directement.
Scénario concret : un client se brûle avec la paroi d'un sèche-linge non conforme aux normes thermiques en vigueur. Il engage une procédure contre l'exploitant. La RC exploitation finance l'indemnisation et les frais d'avocat, sans que l'exploitant ait à régler ces sommes directement.
Risques liés au monnayeur, au vol et au vandalisme
La centrale de paiement laverie et les monnayeurs représentent des cibles particulièrement exposées, accessibles à toute heure sans surveillance. Les contrats spécialisés couvrent généralement le vol avec effraction de la centrale de paiement et le vol des sommes transportées. Le vandalisme, le bris de vitrine et les dégradations intentionnelles sont couverts par la garantie vol et vandalisme.
Point de vigilance : certains contrats excluent le vol sans effraction ou le vol survenu en dehors d'une période d'ouverture surveillée. Il faut vérifier explicitement ces conditions avant de signer, notamment la couverture du vol d'espèces dans les monnayeurs lorsque les locaux sont ouverts mais sans représentant sur place.
Point de vigilance : certains contrats excluent le vol sans effraction ou le vol survenu en dehors d'une période d'ouverture surveillée. Il faut vérifier explicitement ces conditions avant de signer, notamment la couverture du vol d'espèces dans les monnayeurs lorsque les locaux sont ouverts mais sans représentant sur place.
Quelles garanties et exclusions vérifier avant de souscrire une assurance ?
Les paramètres contractuels conditionnent directement le niveau de protection réel. Un contrat peu cher peut comporter des franchises élevées ou des exclusions importantes qui réduisent l'indemnisation effective.
Franchises, plafonds et indemnisation en valeur à neuf
Trois paramètres structurent chaque contrat :
- La franchise correspond au montant restant à la charge de l'exploitant après sinistre. Une franchise élevée réduit la cotisation, mais augmente le reste à charge en cas de dommage.
- Le plafond d'indemnisation fixe le montant maximal versé par l'assureur. Pour un parc de machines valant entre 45 000 et 60 000 €, le plafond doit couvrir au moins cette valeur.
- La valeur à neuf garantit une indemnisation sans déduction de vétusté sur les équipements de moins de dix ans, selon les contrats.
Exclusions fréquentes et conditions de validité du contrat
Les exclusions les plus courantes dans les contrats d'assurance laverie sont :
- les dommages causés volontairement par l'assuré ou ses salariés.
- l'usure normale et le défaut manifeste d'entretien du matériel.
- les pannes internes sans extension bris de machine souscrite.
- les cyberattaques et risques informatiques, sauf option spécifique.
- les amendes, pénalités et sanctions administratives.
Les règles de déclaration de sinistre à respecter
Le Code des assurances impose un délai de déclaration de 5 jours ouvrés à compter de la connaissance des faits. La RC Pro fonctionne en base réclamation : la couverture s'applique aux réclamations reçues pendant la période de validité du contrat, même si le fait générateur est antérieur. Pour sécuriser toute procédure, il faut :
- déclarer le sinistre à l'assureur dans le délai de 5 jours ouvrés par tout moyen écrit.
- conserver les contrats, factures d'achat, bons de livraison et preuves photographiques.
- ne pas effectuer de réparations avant le passage de l'expert.
Combien coûte une assurance pour laverie automatique par an ?
Le prix assurance laverie automatique varie selon la taille du local, la valeur du parc de machines et les garanties retenues. Les contrats d'assurance ne sont pas soumis à la TVA, mais les cotisations intègrent des frais et taxes annexes représentant environ 10 % du montant brut.
Fourchettes de prix selon le profil de laverie
| Profil de laverie | Tarif annuel indicatif | Options fréquemment associées |
|---|---|---|
| Petite laverie urbaine | 600 à 800 €/an | RC professionnelle, vol, incendie |
| Laverie de grande superficie | 900 à 1 200 €/an | Pertes d'exploitation, vandalisme, dommages électriques étendus |
| Laverie multisites | 1 200 € et plus | Garanties personnalisées, valeur à neuf prolongée |
À titre de repère, la RC Pro seule débute à partir de 15 €/mois environ. Une multirisque professionnelle complète est accessible à partir de 35 €/mois pour les structures plus petites. Ces tarifs restent indicatifs : ils varient selon les paramètres propres à chaque exploitation.
Les facteurs qui font varier la cotisation annuelle
Plusieurs critères influencent directement le montant de la prime :
- la superficie et l'emplacement du local (zone commerciale, quartier à risque élevé, zone inondable).
- la valeur et le nombre de machines composant le parc.
- le chiffre d'affaires annuel et le statut juridique de l'entreprise.
- les antécédents de sinistralité de l'exploitant.
- le niveau de franchise et les plafonds d'indemnisation retenus.
- la conformité des installations électriques et des équipements de protection incendie.
Les leviers pour réduire le coût de l'assurance
- Comparer plusieurs devis auprès de courtiers spécialisés pour obtenir des conditions négociées.
- Ajuster le niveau de franchise à la hausse pour réduire la cotisation, en cohérence avec la capacité d'autofinancement.
- Privilégier la valeur à neuf sur les équipements récents, ce qui évite un sous-remboursement coûteux.
- Maintenir la conformité des installations (électricité, extincteurs, protection incendie) pour éviter des surprimes après expertise.
- Réviser le contrat chaque année et remettre les assureurs en concurrence lors du renouvellement.
Comment choisir la bonne assurance pour sa laverie automatique ?
Le choix d'un contrat repose sur une comparaison structurée des garanties, non sur le seul critère tarifaire. Deux contrats au même prix peuvent offrir des niveaux de couverture très différents.
Les critères de comparaison entre les contrats d'assurance
Pour comparer efficacement les offres du marché, il faut examiner :
- la présence et l'étendue de la garantie bris de machine sur le parc de lave-linge et de sèche-linge.
- la couverture du vol du monnayeur et de la centrale de paiement, y compris sans effraction.
- l'inclusion ou non des pertes d'exploitation et la durée d'indemnisation.
- le niveau de franchise par sinistre et par garantie.
- les plafonds d'indemnisation au regard de la valeur réelle du parc de machines.
- l'application de la valeur à neuf et la durée d'ancienneté retenue.
Le rôle d'un courtier spécialisé en assurance laverie
Un courtier spécialisé connaît les contrats dédiés à l'activité de laverie et négocie directement les franchises, les plafonds et les conditions d'exclusion avec les assureurs. Il adapte les garanties au profil de risque réel : taille du parc, localisation, chiffre d'affaires, antécédents. Ce recours s'avère particulièrement utile pour accéder à des formules non disponibles en souscription directe et pour vérifier la conformité des installations avant signature.
Questions à poser à l'assureur avant de signer
- La garantie bris de machine est-elle incluse dans le socle ou disponible en option uniquement ?
- Le vol de la centrale de paiement est-il couvert sans surveillance permanente sur place ?
- La valeur à neuf s'applique-t-elle aux équipements de moins de dix ans ?
- Quelle est la franchise applicable par sinistre pour chaque garantie ?
- Quel est le plafond d'indemnisation pour le parc de machines ?
- Les pertes d'exploitation sont-elles incluses et à partir de quel jour débutent-elles ?
Quelles questions fréquentes sur l'assurance d'une laverie automatique ?
L'assurance laverie est-elle obligatoire ?
Non. Aucune loi n'impose de contrat d'assurance pour exploiter une laverie automatique, activité non réglementée. En pratique, le bailleur commercial et la banque exigent une attestation d'assurance multirisque professionnelle avant la signature du bail ou l'octroi d'un financement.
Que couvre la RC Pro d'une laverie automatique ?
La RC Pro couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de l'activité : chute d'un client, accident d'enfant, frais de procédure en cas de litige. Elle ne couvre pas les machines ni le local appartenant à l'exploitant, qui relèvent d'une garantie dommages aux biens.
L'assurance couvre-t-elle les vêtements abîmés des clients ?
Oui. Si une machine défectueuse décolore ou déchire le linge d'un client, la RC exploitation prend en charge l'indemnisation du tiers. La responsabilité de l'exploitant doit être établie conformément à l'article 1240 du Code civil : préjudice avéré, faute ou fait dommageable, lien de causalité direct.
L'assurance couvre-t-elle le vol du monnayeur ?
Cela dépend du contrat. Les formules spécialisées couvrent le vol avec effraction de la centrale de paiement et le vol des sommes transportées. En revanche, le vol sans effraction ou le vol survenu sans aucune trace d'effraction n'est pas couvert par tous les contrats. Ce point doit être vérifié explicitement avant souscription.
L'assurance couvre-t-elle les pannes de machines ?
La garantie dommages aux biens standard ne couvre pas les pannes internes sans cause extérieure. La garantie bris de machine est nécessaire pour couvrir les dommages matériels accidentels sur le parc. Les pannes liées à l'usure normale restent exclues dans tous les contrats.
Combien coûte une assurance laverie automatique ?
Une multirisque professionnelle pour laverie automatique représente entre 600 et 800 €/an pour une petite laverie urbaine et entre 900 et 1 200 €/an pour une laverie de grande superficie. Une RC Pro seule débute à partir de 15 €/mois environ. Ces fourchettes varient selon la taille du local, la valeur des machines, la localisation et les garanties retenues.
Notre gamme de bungalow laverie les plus populaires sur hellopro.fr


Prix sur demande
Envoyer un message
 Bungalow laverie DANUBE
Prix sur demande
Envoyer un message


Prix sur demande
Envoyer un message