Sommaire
- Quel taux de TVA s'applique à une plateforme élévatrice PMR ?
- Quand le taux intermédiaire de 10 % s'applique-t-il aux travaux ?
- Quels cas font basculer la plateforme élévatrice à 20 % ?
- Quelles conditions garantissent le taux réduit de 5,5 % ?
- Quels justificatifs conserver pour le taux réduit PMR ?
- Quel taux de TVA en copropriété et en ERP ?
- Quelles aides financières cumuler avec la TVA réduite ?
- Quel taux de TVA selon la situation du projet ?
- Quelles questions se posent sur la TVA des plateformes PMR ?
Cet article vous plaît ?
Partagez-le !
Sommaire
- Quel taux de TVA s'applique à une plateforme élévatrice PMR ?
- Quand le taux intermédiaire de 10 % s'applique-t-il aux travaux ?
- Quels cas font basculer la plateforme élévatrice à 20 % ?
- Quelles conditions garantissent le taux réduit de 5,5 % ?
- Quels justificatifs conserver pour le taux réduit PMR ?
- Quel taux de TVA en copropriété et en ERP ?
- Quelles aides financières cumuler avec la TVA réduite ?
- Quel taux de TVA selon la situation du projet ?
- Quelles questions se posent sur la TVA des plateformes PMR ?
Temps de lecture estimé : 8min
💡 L'essentiel à retenir :
- Le taux de TVA pour plateforme élévatrice PMR peut être de 5,5 % si l'équipement est spécialement conçu pour une personne handicapée et certifié par le vendeur.
- Le taux intermédiaire de 10 % s'applique aux travaux d'aménagement dans un logement achevé depuis plus de 2 ans.
- Le taux normal de 20 % concerne les plateformes de transport de marchandises, l'achat sans pose et les travaux généraux d'accessibilité en ERP.
- La fourniture et la pose par le même prestataire sécurise l'application du 5,5 % sur la facture.
- En copropriété, les parties communes d'un immeuble d'habitation ancien peuvent suivre les mêmes taux réduits que les parties privatives.
- Depuis février 2025, une mention de certification sur le devis ou la facture remplace les attestations Cerfa pour les taux réduits en logement.
Une plateforme élévatrice PMR peut relever de trois taux de TVA différents : 5,5 %, 10 % ou 20 %. Le taux de 5,5 % s'applique à l'équipement spécialement conçu pour le transport d'une personne handicapée, sur le fondement de l'article 278-0 bis A du Code général des impôts et de l'article 30-0 C de son annexe IV. Le taux de 10 % concerne les travaux d'aménagement d'un logement achevé depuis plus de deux ans. Le taux de 20 % reste applicable aux plateformes de marchandises, aux achats sans pose et aux locaux professionnels hors équipement certifié. Le bon taux se détermine ligne par ligne sur le devis.
Obtenez un devis pour un élévateur PMR
Quel taux de TVA s'applique à une plateforme élévatrice PMR ?
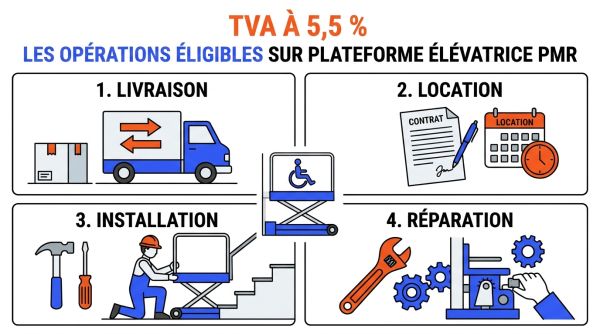
Le taux de 5,5 % s'applique à une plateforme élévatrice spécialement conçue pour les personnes handicapées. Le taux de TVA pour plateforme élévatrice pour handicapés couvre plusieurs opérations lorsqu'elles portent sur un appareil conforme aux critères fiscaux.
- La livraison et la vente de l'équipement.
- La location de la plateforme élévatrice.
- L'installation et la pose de l'appareil.
- Les réparations, y compris les pièces détachées.
Le taux réduit de 5,5 % applicable à l'équipement
Le taux de 5,5 % s'applique à la plateforme élévatrice conçue pour transporter une personne handicapée debout ou en fauteuil roulant, avec ou sans accompagnateur. Il couvre la fourniture, l'installation, la location et les réparations. Ce taux s'applique aussi à la plateforme élévatrice installée à demeure dans un logement ou dans un local recevant du public, dès lors que l'équipement est certifié.
Les appareils élévateurs verticaux et les élévateurs inclinés visés
Deux catégories d'appareils sont visées par le texte fiscal.
- Les appareils élévateurs verticaux installés à demeure, avec une plateforme aménagée pour le transport d'une personne handicapée.
- Les élévateurs à déplacements inclinés installés à demeure, se déplaçant le long de guides inclinés et desservant des niveaux définis.
La certification de conformité exigée auprès du vendeur
Le vendeur certifie que le matériel livré satisfait aux critères de l'article 30-0 C pour sa catégorie. Cette certification figure sur la facture et constitue une présomption d'éligibilité au taux réduit. Sans cette mention, le taux normal s'applique.
Vous êtes fournisseur de Élévateur pmr ?
Recevez des demandes de devis qualifiées de pros en recherche active.
Des milliers de demandes chaque mois. Zéro prospection à froid.
Recevoir des leads

Quand le taux intermédiaire de 10 % s'applique-t-il aux travaux ?
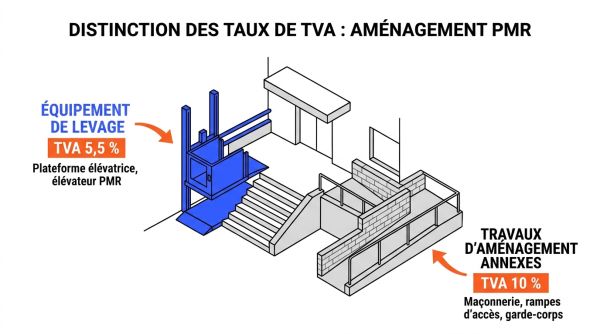
Le taux de 10 % s'applique aux travaux d'amélioration, de transformation, d'aménagement et d'entretien d'un logement achevé depuis plus de deux ans. Il s'agit du régime prévu par l'article 279-0 bis du Code général des impôts. Ce taux concerne les travaux d'accessibilité généraux qui ne relèvent pas de la liste des équipements spécialement conçus pour les personnes handicapées.
Les travaux d'amélioration au taux intermédiaire de 10 %
Le taux de 10 % s'applique aux travaux facturés par l'entreprise qui les réalise, dans une résidence principale ou secondaire achevée depuis plus de deux ans. Le logement doit être affecté à l'habitation. Les travaux qui augmentent la surface de plancher de plus de 10 % sortent de ce régime.
Les aménagements d'accessibilité non listés au taux réduit
Plusieurs aménagements d'accessibilité restent au taux de 10 % dans un logement ancien.
- La pose de barres d'appui.
- L'aménagement d'une douche accessible.
- La création d'une rampe d'accès non constitutive d'un équipement listé.
- L'élargissement de portes intérieures.
Les travaux induits par la pose de l'équipement
La maçonnerie, la création d'une trémie ou d'une fosse peuvent relever du 10 % lorsqu'elles sont distinctes de la fourniture de la plateforme élévatrice. Le devis doit distinguer les lignes pour appliquer le bon taux à chaque prestation.
Quels cas font basculer la plateforme élévatrice à 20 % ?
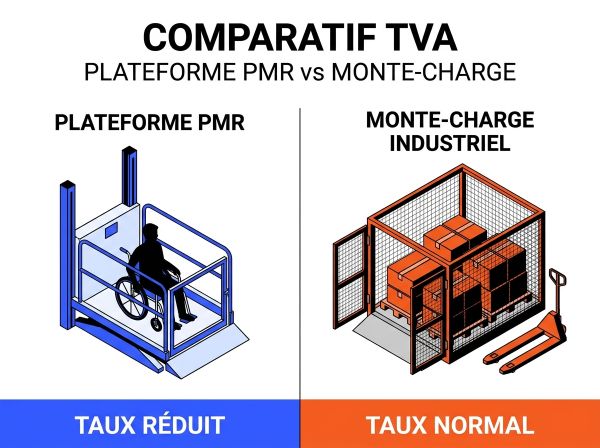
Le taux normal de 20 % s'applique lorsque l'équipement ne répond pas aux critères fiscaux des matériels spécialement conçus pour personnes handicapées. Il concerne aussi les achats sans pose et certains locaux professionnels. Le critère déterminant est la conception exclusive pour le handicap, pas l'usage final de l'appareil.
Les plateformes élévatrices destinées au transport de marchandises
Ces équipements restent au taux de 20 %.
- Les monte-charge destinés au transport de marchandises.
- Les plates-formes d'accès à une cave.
- Les plates-formes de déchargement de camions ou de déménagement.
- Les hayons élévateurs de chargement de camionnettes ou de camions.
- Les ascenseurs accessibles mais non spécialement conçus pour les personnes handicapées.
L'achat du matériel sans prestation de pose professionnelle
Un achat direct de la plateforme élévatrice par un particulier ou un professionnel, sans pose par une entreprise, relève du taux de 20 %. Seule la prestation de pose réalisée par un professionnel peut alors bénéficier d'un taux réduit si elle répond aux conditions applicables.
Les logements neufs et les locaux à usage professionnel
Un logement neuf ou achevé depuis moins de deux ans relève du 20 % pour les travaux d'accessibilité. Les locaux affectés à un usage professionnel, commercial ou agricole suivent également le taux normal pour les travaux généraux, à l'exception de la ligne d'équipement spécialement conçu.
Quelles conditions garantissent le taux réduit de 5,5 % ?
Plusieurs conditions cumulatives sécurisent l'application du 5,5 %.
- L'équipement doit être spécialement conçu pour les personnes handicapées.
- Le vendeur doit certifier la conformité du matériel aux critères de l'article 30-0 C.
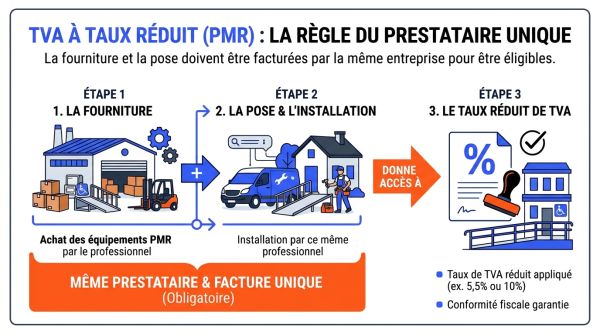
- La fourniture et la pose doivent être facturées par le même prestataire.
- Pour les travaux liés au logement, le logement doit être achevé depuis plus de deux ans.
- Le taux ne dépend pas du handicap de l'utilisateur ni de ses revenus.
La fourniture et la pose par un même prestataire
L'ensemble fourniture et pose doit être facturé par la même entreprise. Un matériel acheté séparément puis posé par un tiers perd le bénéfice du taux réduit sur la fourniture. Le devis unique avec fourniture et pose est la pratique la plus sûre.
L'ancienneté du logement et son usage d'habitation
Pour le volet travaux, le logement doit être achevé depuis plus de deux ans et affecté à l'habitation, en résidence principale ou secondaire. Le texte fiscal sur les équipements spécialement conçus ne mentionne pas cette condition d'ancienneté, ce qui crée une divergence à conserver selon la ligne concernée.
La certification de conformité des caractéristiques techniques
La TVA est un impôt réel. Le taux réduit dépend de la nature certifiée de l'équipement, pas de la situation personnelle de l'acheteur. Une personne handicapée qui acquiert un appareil non certifié se voit appliquer le taux normal. La certification de conformité est portée sur la facture par le vendeur.
Quels justificatifs conserver pour le taux réduit PMR ?
Les justificatifs dépendent du taux appliqué et de la nature des travaux. Depuis le 16 février 2025, une mention de certification sur le devis ou la facture remplace les anciennes attestations Cerfa pour les taux réduits en logement.
La certification de conformité portée sur la facture
Pour l'équipement spécialement conçu, les mentions portées sur la facture de vente constituent une présomption d'éligibilité au taux réduit. Aucune démarche préalable de l'acheteur n'est exigée. Le vendeur doit attester que le matériel satisfait aux critères de l'article 30-0 C.
L'attestation et les mentions sur devis ou facture
Avant février 2025, les formulaires Cerfa 1300-SD et 1301-SD étaient exigés pour les taux réduits en logement. Ils sont remplacés par une certification portée sur le devis, la facture, le marché ou le contrat de travaux. Cette mention atteste que le logement est achevé depuis plus de deux ans, affecté à l'habitation et ne sort pas du champ par une création de surface supérieure à 10 %.
La durée de conservation des justificatifs et factures
Les devis et factures se conservent jusqu'au 31 décembre de la cinquième année suivant la réalisation des travaux. L'entreprise conserve également son exemplaire. En cas de mention inexacte, le client peut être tenu au paiement du complément de taxe.
Quel taux de TVA en copropriété et en ERP ?
Les taux réduits ne s'appliquent pas de la même manière aux parties communes d'une copropriété et aux établissements recevant du public. Le critère central reste la nature de l'équipement et la destination des locaux.
L'installation d'une plateforme élévatrice dans un ERP
Dans un établissement recevant du public, les travaux d'accessibilité classiques restent au taux de 20 %. La ligne d'équipement élévateur spécialement conçu peut être facturée à 5,5 % si le vendeur certifie la conformité. Le devis doit ventiler les lignes pour distinguer l'équipement des travaux généraux.
L'installation dans les parties communes d'une copropriété
Les parties communes d'un immeuble collectif d'habitation achevé depuis plus de deux ans peuvent bénéficier des mêmes taux réduits que les parties privatives. Le syndicat de copropriétaires peut être le bénéficiaire de la facturation à 5,5 % pour un équipement certifié, et à 10 % pour les travaux d'aménagement classiques.
Les établissements d'hébergement médico-sociaux à but non lucratif
Le taux de 5,5 % s'applique aux travaux et locaux de certains établissements d'hébergement de personnes âgées ou handicapées à but non lucratif, sous réserve d'une convention avec le représentant de l'État dans le département. Ce régime spécifique s'ajoute à celui des équipements spécialement conçus.
Quelles aides financières cumuler avec la TVA réduite ?
Le taux réduit de TVA est cumulable avec plusieurs aides pour financer un élévateur PMR. Le calcul des subventions s'effectue sur le montant des travaux, indépendamment du taux de TVA appliqué.
MaPrimeAdapt' et les aides des caisses de retraite
- MaPrimeAdapt' peut couvrir 50 % à 70 % du montant des travaux dans la limite de 22 000 euros.
- Les aides des caisses de retraite complètent le financement selon les conditions propres à chaque caisse.
- Action Logement et les collectivités territoriales proposent des subventions complémentaires.
Le fonds territorial d'accessibilité pour les ERP
Le fonds territorial d'accessibilité mobilise 300 millions d'euros sur la période 2023-2028. Il finance 50 % des dépenses d'équipements et de travaux d'accessibilité, dans la limite de 20 000 euros pour les TPE et PME exploitant un ERP privé de 5e catégorie.
Le crédit d'impôt autonomie, un avantage fiscal distinct
Le crédit d'impôt autonomie est un dispositif distinct de la TVA. Il est supprimé pour les dépenses payées depuis le 1er janvier 2026. Pour les dépenses payées jusqu'au 31 décembre 2025, il peut encore être déclaré selon les règles en vigueur.
Quel taux de TVA selon la situation du projet ?
Le tableau suivant récapitule le taux applicable selon la nature de l'équipement, le type de local et le mode de facturation.
| Situation | Taux applicable |
|---|---|
| Plateforme élévatrice spécialement conçue pour personne handicapée, fournie et posée par un professionnel dans un logement achevé depuis plus de 2 ans | 5,5 % |
| Plateforme élévatrice certifiée installée dans un ERP ou un local professionnel | 5,5 % pour la ligne d'équipement |
| Location ou réparation d'une plateforme élévatrice certifiée | 5,5 % |
| Plateforme de transport de marchandises, monte-charge ou hayon élévateur | 20 % |
| Achat de la plateforme sans prestation de pose par un professionnel | 20 % |
| Travaux d'aménagement d'accessibilité dans un logement achevé depuis plus de 2 ans | 10 % |
| Logement neuf ou achevé depuis moins de 2 ans | 20 % |
Quelles questions se posent sur la TVA des plateformes PMR ?
Un monte-escalier peut-il bénéficier du taux de 5,5 % ?
Un monte-escalier spécialement conçu pour une personne handicapée, installé à demeure et certifié par le vendeur, peut bénéficier du taux de 5,5 % en étant assimilé à un élévateur à déplacement incliné.
Que devient le taux de TVA en cas d'achat sans pose ?
L'achat d'une plateforme élévatrice sans prestation de pose par un professionnel relève du taux de 20 %.
Le handicap de l'utilisateur conditionne-t-il le taux réduit ?
Non. Le taux dépend de la nature certifiée de l'équipement, pas de la situation personnelle de l'acheteur.
Un logement neuf peut-il bénéficier du 5,5 % ?
Dans un logement neuf ou achevé depuis moins de deux ans, les travaux d'accessibilité relèvent du 20 %. La ligne d'équipement spécialement conçu peut rester à 5,5 % si elle est certifiée.
Quelle est la différence entre une plateforme PMR et un monte-charge ?
La plateforme PMR est spécialement conçue pour le transport d'une personne handicapée. Le monte-charge est destiné au transport de marchandises et relève du 20 %.
La location d'une plateforme élévatrice PMR est-elle au taux réduit ?
Oui, la location d'un équipement certifié spécialement conçu pour personne handicapée bénéficie du taux de 5,5 %.
Les travaux de maçonnerie induits suivent-ils le taux réduit ?
Les travaux de maçonnerie liés à l'installation, comme la création d'une trémie, relèvent souvent du 10 % dans un logement ancien lorsqu'ils sont distincts de la fourniture de l'équipement.


