Sommaire
- Comment fonctionne le crédit-bail pour financer une mini-grue ?
- Quelle différence entre crédit-bail, LOA et location financière ?
- Comment obtenir un prêt professionnel pour acheter une mini-grue ?
- Quelles aides publiques financent l'achat d'une mini-grue BTP ?
- Combien coûte le leasing mensuel d'une mini-grue ?
- Comment récupérer la TVA sur le financement d'une mini-grue ?
- Comment monter un dossier de financement de mini-grue solide ?
- Quels critères comparent les offres de financement de mini-grue ?
- Quelles alternatives financent une mini-grue sans banque classique ?
- Quelles questions fréquentes concernent le financement d'une mini-grue ?
Cet article vous plaît ?
Partagez-le !
Sommaire
- Comment fonctionne le crédit-bail pour financer une mini-grue ?
- Quelle différence entre crédit-bail, LOA et location financière ?
- Comment obtenir un prêt professionnel pour acheter une mini-grue ?
- Quelles aides publiques financent l'achat d'une mini-grue BTP ?
- Combien coûte le leasing mensuel d'une mini-grue ?
- Comment récupérer la TVA sur le financement d'une mini-grue ?
- Comment monter un dossier de financement de mini-grue solide ?
- Quels critères comparent les offres de financement de mini-grue ?
- Quelles alternatives financent une mini-grue sans banque classique ?
- Quelles questions fréquentes concernent le financement d'une mini-grue ?
Temps de lecture estimé : 9min
💡 L'essentiel à retenir :
- Le crédit-bail mini-grue couvre jusqu'à 100 % du matériel, avec des loyers de 800 à 2 500 € par mois sur 24 à 60 mois.
- La TVA sur les loyers est intégralement récupérable par une entreprise assujettie et redevable, sous réserve d'une facture conforme.
- Les aides OPPBTP, TOP BTP et CARSAT financent jusqu'à 50 % des équipements neufs, plafonnés à 25 000 €, avec dépôt avant commande.
- Le prêt professionnel rend immédiatement propriétaire, mais demande souvent un apport de 10 à 20 % et l'avance de la TVA à l'achat.
- Une mini-grue utilisée 35 à 45 jours par an rentabilise l'achat face à la location, et environ 25 jours suffisent pour une occasion récente.
- Comparer le coût total sur la durée, l'option d'achat et les indemnités de sortie avant de signer un contrat de financement.
L'achat mini-grue professionnel répond à un besoin de levage en zones exigues, avec un budget souvent compris entre 30 000 et 200 000 €. Le financement mini grue structure la trésorerie et le renouvellement du parc. Selon le dossier, un financement locatif couvre jusqu'à 100 % du matériel, sans apport, et répartit la TVA sur les loyers. Le leasing mini grue et la LOA offrent une option d'achat à une valeur résiduelle fixée à la signature. Pour les entreprises du BTP, les loyers sont déductibles du résultat et la TVA reste récupérable intégralement chez un assujetti. Comparer les solutions avant commande détermine le coût total et la flexibilité de fin de contrat.
Obtenez un devis pour une mini-grue
Comment fonctionne le crédit-bail pour financer une mini-grue ?
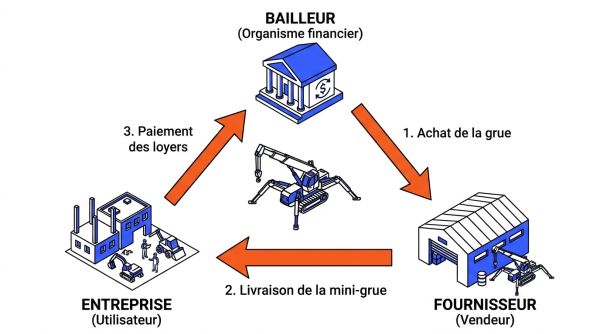
Le crédit-bail mobilier reste une solution de financement matériel BTP adaptée aux engins de levage. Le bailleur achète la mini-grue choisie auprès du fournisseur, puis la loue à l'entreprise sur 24 à 60 mois. L'entreprise ne devient propriétaire qu'en levant l'option d'achat au terme du contrat. Ce schéma finance souvent 100 % du matériel et répartit la TVA sur les loyers.
Fonctionnement du crédit-bail mobilier et option d'achat professionnel
Le contrat associe l'utilisateur, le fournisseur et le bailleur. Le bailleur règle le fournisseur, puis perçoit des loyers fixes. L'option d'achat correspond à une valeur résiduelle fixée dès la signature.
- L'entreprise sélectionne la mini-grue et négocie le prix avec le fournisseur.
- Le bailleur achète l'engin et en reste propriétaire pendant le contrat.
- Les loyers couvrent l'usage du matériel et la TVA est facturée sur chaque échéance.
- À l'échéance, l'entreprise lève l'option d'achat, restitue la machine ou renouvelle le financement.
Avantages de trésorerie et fiscalité du leasing professionnel
Le leasing mini grue évite de mobiliser la totalité du prix d'achat. Les loyers constituent des charges d'exploitation déductibles du résultat. Le matériel reste hors bilan jusqu'à la levée de l'option.
- Trésorerie préservée, sans apport initial dans certains contrats.
- Loyers fixes et déductibles du résultat imposable.
- TVA répartie sur les loyers, récupérable pour une entreprise assujettie.
- Machine hors bilan, sans alourdissement de l'endettement bancaire.
Conditions d'éligibilité pour un financement sans apport initial
Le financement sans apport reste possible mais pas automatique. Le bailleur examine la solidité de l'entreprise et la valeur de revente de l'engin.
- Ancienneté suffisante, avec deux bilans positifs si possible.
- Capacité de remboursement démontrée par l'excédent brut d'exploitation.
- Mini-grue neuve ou récente, facilement revendable.
- Garanties ou caution exigées pour les jeunes structures.
Vous êtes fournisseur de mini-grue ?
Recevez des demandes de devis qualifiées de pros en recherche active.
Des milliers de demandes chaque mois. Zéro prospection à froid.
Recevoir des leads

Quelle différence entre crédit-bail, LOA et location financière ?
Pour une entreprise, le crédit-bail et la LOA désignent le même mécanisme juridique de location avec option d'achat. La location financière, proche de la LLD, ne prévoit pas d'option d'achat et impose la restitution de l'engin. L'arbitrage se joue sur la valeur résiduelle, la durée et les services inclus.
Mécanique de l'option d'achat et valeur résiduelle
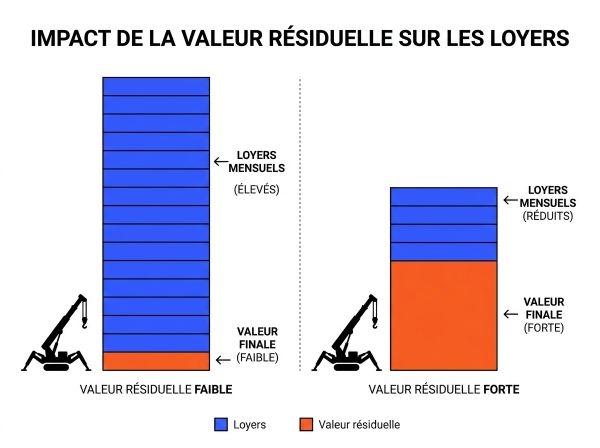
La valeur résiduelle fixe le montant à payer pour devenir propriétaire en fin de contrat. Sur un engin de 100 000 €, une option d'achat élevée de 20 000 € diminue les loyers mais renchérit le rachat final. Une option faible de 1 000 € augmente les loyers mais rend l'acquisition finale quasi automatique. Le coût total hors intérêts reste identique. Le choix dépend de la volonté de conserver le matériel ou de le restituer.
Tableau comparatif des formules de financement locatif professionnel
Quatre formules répondent à des logiques différentes : conserver la machine, tester le matériel, renouveler le parc ou acheter immédiatement.
| Formule | Sans apport | Propriété | TVA | Fin de contrat |
|---|---|---|---|---|
| Crédit-bail / leasing professionnel | Possible selon dossier | À la levée de l'option | Répartie sur les loyers | Achat, restitution ou renouvellement |
| LOA | Possible avec premier loyer majoré | À la levée de l'option | Répartie sur les loyers | Achat, restitution ou renouvellement |
| Location financière / LLD | Possible sans investissement initial | Aucune, bien restitué | Répartie sur les loyers | Restitution ou renouvellement |
| Prêt professionnel classique | Apport souvent demandé | Immédiate | Avancée puis récupérée | Propriété définitive |
| Formule : Crédit-bail / leasing professionnel | |
|---|---|
| Sans apport | Possible selon dossier |
| Propriété | À la levée de l'option |
| TVA | Répartie sur les loyers |
| Fin de contrat | Achat, restitution ou renouvellement |
| Formule : LOA | |
|---|---|
| Sans apport | Possible avec premier loyer majoré |
| Propriété | À la levée de l'option |
| TVA | Répartie sur les loyers |
| Fin de contrat | Achat, restitution ou renouvellement |
| Formule : Location financière / LLD | |
|---|---|
| Sans apport | Possible sans investissement initial |
| Propriété | Aucune, bien restitué |
| TVA | Répartie sur les loyers |
| Fin de contrat | Restitution ou renouvellement |
| Formule : Prêt professionnel classique | |
|---|---|
| Sans apport | Apport souvent demandé |
| Propriété | Immédiate |
| TVA | Avancée puis récupérée |
| Fin de contrat | Propriété définitive |
Comment obtenir un prêt professionnel pour acheter une mini-grue ?
Le crédit bancaire classique rend l'entreprise propriétaire immédiate de la mini-grue. Il demande généralement un apport, impose l'avance de la TVA à l'achat, mais les intérêts sont déductibles et l'engin s'amortit comptablement. Cette solution convient aux entreprises qui conservent le matériel longtemps.
Apport requis, garanties et conditions des banques professionnelles
Les banques financent rarement la totalité du matériel neuf. Un apport de 10 à 20 % facilite l'accord et améliore le taux. La banque examine les bilans, la capacité de remboursement et demande souvent une garantie ou une caution. Un engin neuf sert de gage, ce qui sécurise le financeur.
Coût total et durées du crédit professionnel
Les durées s'alignent sur la durée d'amortissement du bien, souvent 5 à 7 ans. Le coût total peut être inférieur au crédit-bail, car les intérêts ne portent pas sur la TVA avancée par l'entreprise. Une mise en concurrence de deux ou trois banques réduit le taux de 0,2 à 0,5 point.
Quelles aides publiques financent l'achat d'une mini-grue BTP ?
Une mini-grue n'a pas de subvention dédiée, mais entre dans les dispositifs de prévention des risques professionnels lorsqu'elle réduit la manutention manuelle. La demande doit être déposée avant la commande ou la signature du devis. Les aides financent du matériel neuf, propriété de l'entreprise, hors crédit-bail ou leasing dans la plupart des dispositifs.
Subventions OPPBTP et TOP BTP pour engins de levage
L'OPPBTP subventionne les engins de levage selon un barème dégressif de 50 % sur les tranches basses. TOP BTP, réservé aux entreprises de 1 à 49 salariés, couvre 50 % des équipements dans la limite de 25 000 €.
- Demande déposée avant l'achat ou la signature du devis.
- Effectif de 1 à 149 salariés pour l'OPPBTP, 1 à 49 pour TOP BTP.
- Matériel neuf, inscrit à l'actif, sans crédit-bail ni location.
- Éligibilité de la mini-grue à confirmer au cas par cas sur la liste annexe.
Aides CARSAT et TMS Pros Action pour la manutention
Les aides financières simplifiées des caisses régionales couvrent le matériel d'aide à la manutention. TMS Pros Action finance 50 % du montant, plafonné à 25 000 €, après diagnostic ergonomique. Chaque caisse applique des programmes régionaux propres. Ces dispositifs ciblent les entreprises de 1 à 49 salariés.
Prêt bonifié BTP Banque et suramortissement fiscal
Le prêt bonifié BTP Banque s'adresse aux entreprises engagées dans une démarche de prévention. Il accorde 3 000 à 30 000 € à 1 % sur 12 à 36 mois. Le suramortissement fiscal de 60 % profite aux engins mobiles non routiers neufs et propres remplaçant un engin de plus de cinq ans.
Les aides se comparent sur le taux, le plafond et la condition de dépôt avant signature du devis.
Les aides se comparent sur le taux, le plafond et la condition de dépôt avant signature du devis.
| Dispositif | Montant ou taux | Public visé | Condition clé |
|---|---|---|---|
| OPPBTP | 20 à 50 % selon la tranche, plafond 5 000 € | 1 à 149 salariés | Demande avant l'achat |
| TOP BTP | 50 %, plafond 25 000 € | 1 à 49 salariés du BTP | Matériel neuf et propriété de l'entreprise |
| CARSAT / AFS | Taux variable, plafond 25 000 € | 1 à 49 salariés | Dépôt avant achat, programme régional |
| TMS Pros Action | 50 %, plafond 25 000 € | 1 à 49 salariés | Diagnostic ergonomique préalable |
| Prêt bonifié BTP Banque | 3 000 à 30 000 € à 1 % | 1 à 49 salariés | Contrat de progrès OPPBTP |
| Suramortissement | Déduction de 60 % | PME de moins de 250 salariés | Engin neuf propre remplaçant un engin de plus de 5 ans |
| Dispositif : OPPBTP | |
|---|---|
| Montant ou taux | 20 à 50 % selon la tranche, plafond 5 000 € |
| Public visé | 1 à 149 salariés |
| Condition clé | Demande avant l'achat |
| Dispositif : TOP BTP | |
|---|---|
| Montant ou taux | 50 %, plafond 25 000 € |
| Public visé | 1 à 49 salariés du BTP |
| Condition clé | Matériel neuf et propriété de l'entreprise |
| Dispositif : CARSAT / AFS | |
|---|---|
| Montant ou taux | Taux variable, plafond 25 000 € |
| Public visé | 1 à 49 salariés |
| Condition clé | Dépôt avant achat, programme régional |
| Dispositif : TMS Pros Action | |
|---|---|
| Montant ou taux | 50 %, plafond 25 000 € |
| Public visé | 1 à 49 salariés |
| Condition clé | Diagnostic ergonomique préalable |
| Dispositif : Prêt bonifié BTP Banque | |
|---|---|
| Montant ou taux | 3 000 à 30 000 € à 1 % |
| Public visé | 1 à 49 salariés |
| Condition clé | Contrat de progrès OPPBTP |
| Dispositif : Suramortissement | |
|---|---|
| Montant ou taux | Déduction de 60 % |
| Public visé | PME de moins de 250 salariés |
| Condition clé | Engin neuf propre remplaçant un engin de plus de 5 ans |
Combien coûte le leasing mensuel d'une mini-grue ?
Les mensualités de leasing mini grue s'échelonnent de 800 à 2 500 € par mois. Le prix d'achat d'une mini-grue neuve varie de 30 000 à 200 000 € selon la capacité et les options. Une location courte durée coûte 200 à 500 € par jour, et les contrats s'étalent de 24 à 60 mois.
Fourchettes de mensualités et prix des mini-grues
Une mini-grue araignée neuve se situe plutôt entre 35 000 et 90 000 €. Les modèles d'occasion récents affichent une décote de 30 à 50 % par rapport au neuf.
| Élément | Fourchette indicative |
|---|---|
| Mensualité de leasing | 800 à 2 500 € par mois |
| Prix neuf | 30 000 à 200 000 € |
| Mini-grue araignée neuve | 35 000 à 90 000 € |
| Occasion récente | Décote de 30 à 50 % |
| Location courte durée | 200 à 500 € par jour |
| Durée de financement | 24 à 60 mois |
Facteurs qui font varier le loyer mensuel
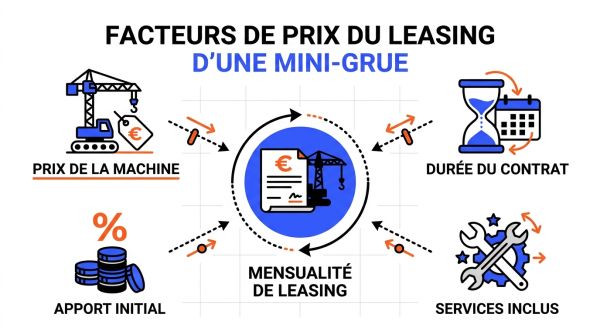
La mensualité dépend du prix de l'engin, de la durée et de la valeur résiduelle. Un apport ou un premier loyer majoré réduit les échéances suivantes.
- Prix d'achat et capacité de levage du modèle.
- Durée du contrat, de 24 à 60 mois.
- Apport initial ou premier loyer majoré.
- Valeur résiduelle et option de rachat.
- Entretien, assistance et services intégrés au loyer.
Comment récupérer la TVA sur le financement d'une mini-grue ?
La TVA à 20 % sur les loyers d'une mini-grue est intégralement récupérable par une entreprise assujettie et redevable. La mini-grue n'étant pas un véhicule de tourisme, aucune exclusion ne s'applique. La déduction s'opère sur la déclaration périodique, à la ligne des autres biens et services.
Conditions de récupération de la TVA sur les loyers
La facture doit être établie au nom de l'entreprise et mentionner explicitement la TVA. L'usage doit rester strictement professionnel.
- Entreprise assujettie à la TVA, au régime réel.
- Usage exclusif de la mini-grue pour les chantiers et le levage.
- Facture conforme au nom de l'entreprise, avec TVA à 20 %.
- Aucun plafond ou taux réduit lié au type d'engin.
Déclaration et remboursement du crédit de TVA
La TVA déductible s'impute sur la déclaration CA3 mensuelle ou CA12 annuelle. Si elle dépasse la TVA collectée, un crédit de TVA apparaît. Le remboursement se demande via le formulaire 3519, dès 760 € en cours d'année ou 150 € en fin d'exercice.
Comment monter un dossier de financement de mini-grue solide ?
Un dossier solide associe un devis détaillé, une situation financière claire et une comparaison de plusieurs offres. Les loyers démarrent généralement à la mise en service de l'engin, après signature et livraison.
Documents comptables, devis et prévisionnel financier à préparer
Le financeur veut vérifier la capacité de remboursement et la valeur du matériel. Le devis doit décrire la machine, les options et les services.
- Devis détaillé du fournisseur avec caractéristiques techniques.
- Bilans et comptes de résultat récents.
- Extrait d'immatriculation de la société.
- Prévisionnel de trésorerie et plan de charge des chantiers.
- Justificatifs d'apport ou de garanties disponibles.
Processus de demande de financement en six étapes
Séquencer la demande limite les allers-retours et accélère l'accord.
- Définir le besoin de levage, la capacité et le budget cible.
- Obtenir un devis détaillé incluant transport et formation.
- Constituer le dossier financier et administratif.
- Consulter plusieurs financeurs, dont le revendeur et un courtier.
- Comparer les offres sur le coût total et les conditions de sortie.
- Signer le contrat et prendre livraison, les loyers commencent à la mise en service.
Quels critères comparent les offres de financement de mini-grue ?
Le taux ne suffit pas à départager deux offres. Le coût total sur la durée, la valeur résiduelle et les indemnités de sortie déterminent la pertinence du financement. Un loyer bas peut masquer une option d'achat élevée ou des services absents. Un arbre de décision simple part de l'usage : conserver l'engin, tester le matériel ou renouveler le parc.
Critères décisifs pour comparer les offres de financement
Comparer le montant total payé sur toute la durée, pas seulement la mensualité. La valeur résiduelle oriente la décision de conserver ou restituer l'engin.
- Coût total incluant loyers, apport et option d'achat.
- Mensualité et durée adaptées au plan de charge.
- Valeur résiduelle et conditions de levée d'option.
- Services inclus : entretien, assurance, assistance.
- Conditions de sortie anticipée et restitution.
Points de vigilance contractuels avant signature du contrat
Les clauses de sortie anticipée peuvent renchérir une résiliation. Vérifier l'état attendu à la restitution et les seuils d'heures d'utilisation.
- Indemnités de résiliation anticipée, souvent élevées.
- État et usure normale exigés lors de la restitution.
- Seuil d'heures ou kilométrage, avec pénalités en cas de dépassement.
- Premier loyer majoré et frais de dossier.
Quelles alternatives financent une mini-grue sans banque classique ?
Les constructeurs et distributeurs orientent vers leur partenaire financier et proposent des offres packagées. Le prêt d'honneur, le microcrédit et le financement participatif complètent un plan de financement, sans constituer la solution principale pour un engin coûteux.
Financement sur mesure proposé par constructeurs et distributeurs
Certains fabricants ne proposent pas directement le leasing. Ils renvoient vers leur réseau de revendeurs ou leur gestionnaire de compte. Les offres constructeur incluent parfois l'entretien, l'assistance et un taux préférentiel. Ces packs se comparent aux offres bancaires sur la durée et la valeur résiduelle.
Prêt d'honneur, microcrédit et financement participatif professionnel
Ces dispositifs renforcent l'apport ou couvrent un besoin de trésorerie complémentaire. Le prêt d'honneur à taux zéro va de 1 500 à 40 000 € selon le territoire. Le microcrédit professionnel plafonne souvent à 12 000 €.
- Prêt d'honneur : taux zéro, effet de levier sur le prêt bancaire.
- Microcrédit professionnel : jusqu'à 12 000 € pour les porteurs de projet.
- Financement participatif : prêt ou don, adapté à un prototype ou une innovation.
- Articulation avec un crédit-bail ou un prêt classique.
Quelles questions fréquentes concernent le financement d'une mini-grue ?
Quel apport pour financer une mini-grue ?
Un crédit-bail ou une LOA peut couvrir 100 % du matériel, avec parfois un premier loyer majoré. Un prêt bancaire classique demande souvent un apport de 10 à 20 %. Le sans apport dépend des bilans, de l'ancienneté et de la valeur de revente de l'engin.
Le leasing est-il plus avantageux que l'achat comptant ?
Le leasing préserve la trésorerie et étale la TVA sur les loyers, mais son coût total peut dépasser l'achat comptant. L'achat comptant mobilise la totalité du prix et convient aux entreprises qui disposent de liquidités. Le choix dépend du taux d'utilisation et de la volonté de conserver la machine, deux critères qui déterminent la rentabilité d'une mini-grue.
Peut-on financer une mini-grue d'occasion ?
Oui, un financement locatif ou un crédit professionnel peut porter sur une mini-grue d'occasion récente. Le financeur examine l'âge, le compteur d'heures, l'entretien et la valeur de revente. Une décote de 30 à 50 % réduit aussi le ticket de financement.
Peut-on financer une mini-grue sans apport ?
C'est possible avec un crédit-bail ou une LOA, mais non systématique. La demande sans apport dépend de la santé financière de l'entreprise et de la valeur du matériel. Un premier loyer majoré ou une caution peuvent remplacer l'apport initial.
Comment récupérer la TVA sur un leasing ?
L'entreprise assujettie impute la TVA des loyers sur la déclaration CA3 ou CA12, à la ligne « autres biens et services ». La facture doit être conforme et l'usage exclusivement professionnel. En cas de crédit de TVA, le remboursement se demande via le formulaire 3519.
Quel budget mensuel prévoir ?
Une mensualité de leasing mini grue varie de 800 à 2 500 € par mois. Le montant dépend du prix de l'engin, de la durée, de la valeur résiduelle et des services inclus. Ajouter le transport, la formation des opérateurs et l'assurance bris de machine.
Title tag : Financer une mini-grue : leasing, crédit-bail et aides
Meta description : Crédit-bail, LOA, prêt pro ou aides BTP : comparez les solutions pour financer une mini-grue, avec mensualités de 800 à 2 500 € et TVA récupérable.
Meta description : Crédit-bail, LOA, prêt pro ou aides BTP : comparez les solutions pour financer une mini-grue, avec mensualités de 800 à 2 500 € et TVA récupérable.
Notre gamme de mini-grue les plus populaires sur hellopro.fr

 Minipicker tout électrique 2 en 1 de 2 tonnes - MPK20.2
Prix sur demande
Envoyer un message
 Minipicker tout électrique 2 en 1 de 2 tonnes - MPK20.2
Prix sur demande
Envoyer un message

