Sommaire
- Comment fonctionne une borne de paiement espèces ou carte bancaire ?
- Combien coûte une borne de paiement espèces ou carte bancaire ?
- Quelles obligations légales encadrent le paiement en espèces ?
- Quels avantages et limites offre le paiement par carte bancaire ?
- Quels avantages et limites présente le paiement en espèces ?
- Pourquoi choisir une borne hybride espèces et carte bancaire ?
- Comment choisir une borne selon son activité et ses clients ?
- Quelles sont les questions fréquentes sur les bornes de paiement ?
Cet article vous plaît ?
Partagez-le !
Sommaire
- Comment fonctionne une borne de paiement espèces ou carte bancaire ?
- Combien coûte une borne de paiement espèces ou carte bancaire ?
- Quelles obligations légales encadrent le paiement en espèces ?
- Quels avantages et limites offre le paiement par carte bancaire ?
- Quels avantages et limites présente le paiement en espèces ?
- Pourquoi choisir une borne hybride espèces et carte bancaire ?
- Comment choisir une borne selon son activité et ses clients ?
- Quelles sont les questions fréquentes sur les bornes de paiement ?
Temps de lecture estimé : 7min
💡 À retenir :
- Le choix d’une borne de paiement espèces ou carte bancaire repose sur le coût total de possession, le profil des clients et les obligations légales.
- Une borne carte bancaire coûte 2 000 à 6 000 € à l’achat, avec des commissions de 0,5 à 1,75 % par transaction.
- Une borne espèces coûte 4 000 à 10 000 € et plus, sans commission, mais avec collecte, transport de fonds et maintenance du monnayeur.
- Les espèces ont cours légal, le refus non justifié expose à une amende de 150 €, sauf pour certaines bornes avec information préalable.
- Le sans contact représente 68 % des paiements carte, tandis que les espèces pèsent 43 % des paiements de proximité.
- Une borne hybride couvre tous les profils, mais cumule les coûts et la maintenance des deux systèmes.
Une borne de paiement carte bancaire coûte généralement 2 000 à 6 000 € à l’achat. Une borne de paiement espèces avec monnayeur, accepteur de billets et rendu de monnaie revient à 4 000 à 10 000 € et plus. Les commissions carte s’élèvent à 0,5 à 1,75 % du montant encaissé. Les espèces n’occasionnent aucune commission, mais imposent collecte, transport de fonds, sécurité et gestion du fond de caisse.
Le choix d’une borne de paiement espèces ou carte bancaire s’apprécie sur 3 à 5 ans. La carte et le sans contact fluidifient les points de vente à fort trafic. Les espèces restent utiles pour 43 % des paiements de proximité et pour les clients non bancarisés.
Le choix d’une borne de paiement espèces ou carte bancaire s’apprécie sur 3 à 5 ans. La carte et le sans contact fluidifient les points de vente à fort trafic. Les espèces restent utiles pour 43 % des paiements de proximité et pour les clients non bancarisés.
Obtenez des devis pour une borne de paiement
Comment fonctionne une borne de paiement espèces ou carte bancaire ?
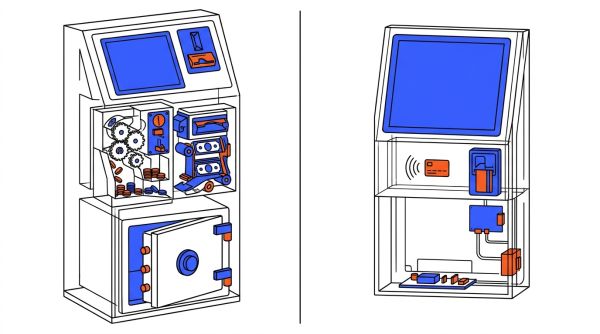
Deux briques techniques distinctes coexistent dans une borne de paiement. La différence porte sur le traitement des moyens de paiement et sur la logistique associée.
Monnayeur et accepteur de billets pour les espèces
Le monnayeur automatique authentifie les pièces, l’accepteur de billets contrôle les billets et le coffre stocke les fonds. Le système calcule le montant encaissé puis déclenche le rendu de monnaie en pièces ou billets. Il gère aussi les rejets de pièces abîmées ou de billets froissés.
- Authentification des pièces et billets avant stockage en coffre.
- Distribution automatique du rendu de monnaie.
- Rejet des pièces étrangères, abîmées ou des billets froissés.
- Maintenance mécanique liée aux bourrages et à l’encrassement.
Terminal de paiement carte bancaire et sans contact
Le terminal de paiement lit la carte en EMV ou en sans contact NFC, puis demande une autorisation bancaire. Le montant est validé, un ticket est émis et la télécollecte transmet les transactions à la banque. L’équipement ne manipule aucune espèce, mais dépend du réseau et de l’alimentation.
Vous êtes fournisseur de borne de paiement ?
Recevez des demandes de devis qualifiées de pros en recherche active.
Des milliers de demandes chaque mois. Zéro prospection à froid.
Recevoir des leads

Combien coûte une borne de paiement espèces ou carte bancaire ?
Le prix d’achat ne suffit pas à comparer les deux solutions. Le coût réel intègre l’installation, la maintenance, les commissions et la gestion quotidienne.
Fourchette de prix d’achat selon la configuration choisie
Une borne de paiement carte bancaire avec écran tactile, lecteur sans contact et imprimante coûte 2 000 à 6 000 €. Une borne de paiement espèces avec monnayeur, accepteur de billets et rendu de monnaie coûte 4 000 à 10 000 € et plus.
- Un terminal simple sans monnayeur reste en bas de fourchette.
- Un monnayeur avec rendu de monnaie en pièces et billets augmente le prix.
- Un recycleur de billets et un coffre sécurisé renforcent le coût d’une borne espèces.
- La connectivité 4G, le grand écran et la personnalisation font varier le tarif.
Commissions bancaires et abonnement mensuel du terminal de paiement
Le terminal carte génère des commissions de 0,5 à 1,75 % du montant encaissé. L’abonnement TPE varie de 15 à 25 € par mois. La maintenance annuelle se situe entre 180 et 600 € par borne, ou 3 à 5 % du prix d’achat.
Coûts cachés de la gestion quotidienne des espèces
Les espèces n’occasionnent aucune commission bancaire, mais leur gestion pèse sur l’exploitation.
- Collecte et comptage réguliers des billets et pièces.
- Transport de fonds ou dépôt en banque.
- Temps humain consacré au contrôle et au rapprochement.
- Risque de faux billets et pertes de caisse.
- Maintenance accrue du monnayeur et du rendu de monnaie.
Coût total de possession sur 3 à 5 ans
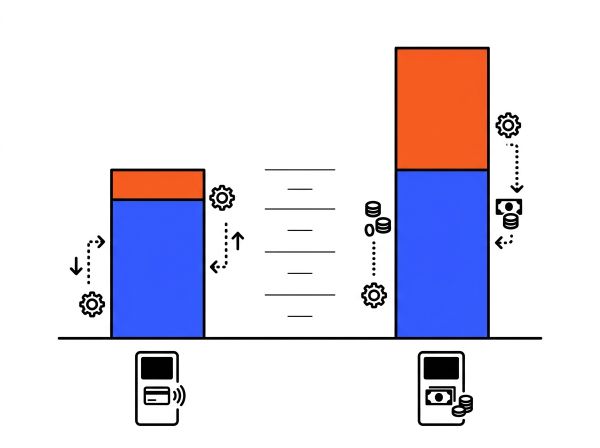
La comparaison pertinente porte sur le coût total de possession. Pour la carte, il additionne matériel, installation, logiciel, maintenance, commissions et abonnement. Pour les espèces, il additionne matériel, installation, logiciel, maintenance, gestion du cash, sécurité et transport des fonds.
| Poste de coût | Borne carte bancaire | Borne espèces |
|---|---|---|
| Prix d’achat | 2 000 à 6 000 € | 4 000 à 10 000 € et plus |
| Commissions | 0,5 à 1,75 % par transaction | Aucune commission |
| Abonnement terminal | 15 à 25 € par mois | Aucun abonnement terminal |
| Maintenance annuelle | 180 à 600 € par borne | Montant plus élevé à cause du monnayeur |
| Coûts indirects | Réseau, télécollecte, chargebacks | Collecte, transport de fonds, sécurité, faux billets |
Quelles obligations légales encadrent le paiement en espèces ?
En France, les espèces ont cours légal. Leur refus est encadré et sanctionné, avec des aménagements pour certaines bornes automatiques.
Cours légal et sanctions en cas de refus
Les billets et pièces en euros ont cours légal. Un refus non justifié expose à une amende de 150 €. Environ 94 % des commerçants acceptent les espèces. Le Comité national des moyens de paiement rappelle cette obligation, y compris le dimanche et lors de manifestations.
Cas des bornes automatiques et obligation d’information préalable
Une borne automatique peut n’accepter que la carte ou le mobile pour des motifs techniques ou de sécurité. Le client doit en être informé avant l’achat par un affichage visible. En cas de refus non autorisé, un signalement est possible auprès de la DDPP ou de la Défenseure des droits.
Plafonds légaux et limites pratiques du paiement en espèces
Le plafond de paiement en espèces suit des limites précises.
- Plafond de 1 000 € pour un client résidant fiscalement en France ou payant pour un besoin professionnel.
- Plafond de 15 000 € pour un client non résident fiscalement en France et payant à titre personnel.
- Limite de 50 pièces par paiement.
- L’appoint reste à la charge du client, le commerçant n’a pas à rendre la monnaie.
Quels avantages et limites offre le paiement par carte bancaire ?
La carte bancaire réduit la manipulation d’espèces et accélère les encaissements. Elle crée aussi des coûts variables et un risque de contestation.
Rapidité du sans contact et sécurité des transactions
Le sans contact représente 68 % des paiements carte. Il fluidifie les files d’attente et n’impose aucune espèce à sécuriser. Les transactions respectent les standards EMV et PCI DSS.
- Encaissement sans contact en quelques secondes pour les petits montants.
- Aucun fond de caisse à protéger sur site.
- Transactions chiffrées et suivies à distance.
- Moins d’erreurs de caisse qu’avec un rendu de monnaie manuel.
Commissions bancaires, délais d’encaissement et risque de chargeback
Chaque transaction carte génère une commission bancaire. La télécollecte transmet les paiements à la banque. Le crédit du compte intervient généralement sous 24 à 48 heures. Un client peut aussi contester un débit par un chargeback. La banque émettrice prélève alors les fonds sur le compte du commerçant et des frais s’appliquent.
Quels avantages et limites présente le paiement en espèces ?
Une borne de paiement espèces reste accessible à tous et ne supporte aucune commission. Elle impose une logistique de sécurité et un fond de caisse.
Accessibilité des espèces et absence de commission bancaire
Les espèces représentent 43 % des paiements de proximité. Elles permettent de servir les personnes non bancarisées, les seniors et les clients qui surveillent leur budget. Elles ne génèrent aucune commission bancaire.
Sécurité du site, faux billets et fond de caisse
Une borne espèces stocke du liquide, ce qui augmente les risques de vol et de vandalisme.
- Contrôle des faux billets à chaque insertion.
- Collecte et sécurisation régulières des coffres.
- Maintien d’un fond de caisse suffisant pour le rendu de monnaie.
- Maintenance du monnayeur pour éviter bourrages et rejets.
Pourquoi choisir une borne hybride espèces et carte bancaire ?
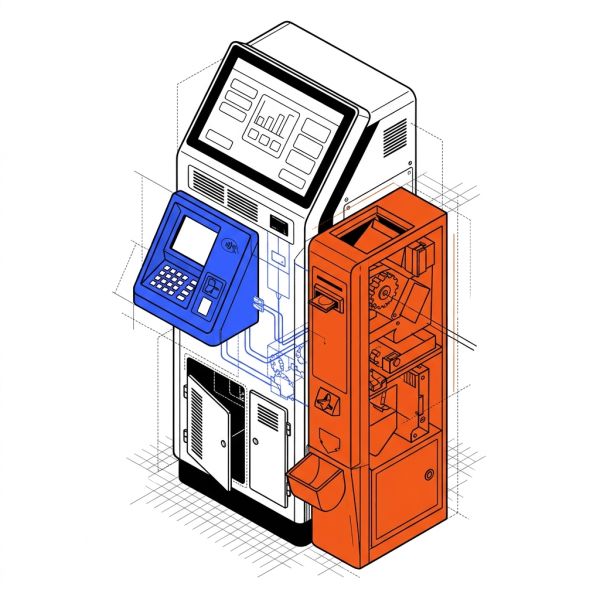
Une borne hybride combine un terminal carte et un monnayeur. Elle élargit l’acceptation des paiements et ajoute des contraintes.
Couvrir tous les profils de clients sans perdre de ventes
Une configuration multi-paiements accueille les clients qui paient en carte, en sans contact, en mobile ou en espèces. Elle évite de refuser un client qui n’a que du liquide ou qu’une carte.
Surcoût d’équipement et complexité accrue de l’exploitation quotidienne
La borne hybride cumule le prix d’un monnayeur et d’un terminal carte bancaire. Elle demande la maintenance des deux briques et la gestion quotidienne du cash.
- Coût d’achat supérieur à une borne mono-paiement.
- Vidage des bacs et contrôle des faux billets conservés.
- Risques de bourrage du monnayeur en plus des pannes réseau.
Comment choisir une borne selon son activité et ses clients ?
Quatre critères orientent la décision : le profil de clientèle, le panier moyen, le volume de transactions et la sécurité du site. Le choix d’une borne de paiement adaptée repose sur ces critères.
Profil de clientèle, localisation et panier moyen attendu
Un commerce rural avec une clientèle âgée conserve une part d’espèces plus élevée. Un point de vente urbain fréquenté par des actifs et des étudiants favorise le sans contact. Le panier moyen oriente aussi le choix, les petits montants se règlent souvent en liquide ou sans contact.
Volume de transactions, sécurité et contraintes d’exploitation quotidiennes
Un fort volume de transactions favorise la carte pour réduire les files d’attente. Un site exposé au vandalisme gagne à limiter les espèces stockées.
- Trafic élevé : la carte et le sans contact fluidifient les encaissements.
- Site isolé : la suppression du cash baisse le risque de vol.
- Fond de caisse : les espèces demandent une collecte et un comptage réguliers.
Arbre de décision simple par profil de commerce
Les arbitrages types suivent les usages clients et les contraintes d’exploitation.
- Parking à fort trafic en ville : borne de paiement parking avec carte bancaire et sans contact.
- Laverie rurale ou quartier populaire : borne espèces ou hybride.
- Restauration rapide urbaine : borne carte et sans contact.
- Commerce de proximité mixte : borne hybride espèces et carte.
Quelles sont les questions fréquentes sur les bornes de paiement ?
Un commerçant doit-il obligatoirement accepter les espèces ?
Les espèces ont cours légal. Un refus non justifié est puni d’une amende de 150 €. Une borne automatique peut être dématérialisée pour des motifs techniques ou de sécurité, avec une information préalable visible.
Quel est le plafond de paiement en espèces ?
Le plafond s’élève à 1 000 € pour un client domicilié fiscalement en France ou payant pour un motif professionnel. Il atteint 15 000 € pour un client non résident payant à titre personnel. La limite de 50 pièces s’applique par paiement.
Combien coûte une borne espèces ou une borne carte ?
Une borne de paiement carte bancaire coûte 2 000 à 6 000 € à l’achat. Une borne de paiement espèces coûte 4 000 à 10 000 € et plus avec monnayeur et rendu de monnaie. S’ajoutent les commissions carte, l’abonnement et la maintenance.
Le sans contact suffit-il pour une borne de paiement ?
Le sans contact traite 68 % des paiements carte, mais il exclut les clients sans carte ou sans smartphone. Une alternative en espèces ou en caisse évite de perdre des ventes.
Que prévoir en cas de panne réseau ou de bourrage du monnayeur ?
Une borne carte dépend du réseau et de l’alimentation. Prévoir un mode dégradé ou une signalétique claire. Un monnayeur expose aux bourrages. Prévoir un nettoyage hebdomadaire des capteurs et une procédure de déblocage.
Notre gamme de borne de paiement les plus populaires sur hellopro.fr


Prix sur demande
Envoyer un message


Prix sur demande
Envoyer un message





