Sommaire
- L'assurance scooter est-elle obligatoire pour tous les conducteurs ?
- Quelles formules d'assurance scooter faut-il réellement comparer ?
- Quelles garanties complémentaires faut-il ajouter à son assurance scooter ?
- Comment choisir son assurance scooter selon son profil conducteur ?
- Quel prix prévoir pour une assurance scooter en France ?
- Comment réduire le coût de son assurance scooter ?
- Quelle franchise choisir en cas de sinistre scooter ?
- FAQ : questions fréquentes sur l'assurance scooter
Cet article vous plaît ?
Partagez-le !
Sommaire
- L'assurance scooter est-elle obligatoire pour tous les conducteurs ?
- Quelles formules d'assurance scooter faut-il réellement comparer ?
- Quelles garanties complémentaires faut-il ajouter à son assurance scooter ?
- Comment choisir son assurance scooter selon son profil conducteur ?
- Quel prix prévoir pour une assurance scooter en France ?
- Comment réduire le coût de son assurance scooter ?
- Quelle franchise choisir en cas de sinistre scooter ?
- FAQ : questions fréquentes sur l'assurance scooter
Temps de lecture estimé : 9min
💡 L'essentiel à retenir :
- L'assurance scooter repose sur une responsabilité civile obligatoire qui couvre uniquement les dommages causés aux tiers, jamais le véhicule ni le conducteur.
- La formule au tiers convient à un scooter de moins de 2 000 € garé en box fermé, le tiers étendu couvre vol et incendie dès 2 000 à 8 000 € de valeur.
- Le tous risques devient pertinent pour un scooter neuf, récent ou financé à crédit, avec une prime annuelle de 450 à 650 € selon le profil.
- La garantie du conducteur se vérifie contrat par contrat, un plafond de 100 000 € minimum se justifie pour un usage quotidien.
- Un jeune conducteur subit une surprime légale de +100 % en année 1, +50 % en année 2 et +25 % en année 3.
- La franchise vol se situe entre 150 et 300 € ou 10 à 20 % de la valeur du véhicule et conditionne le reste à charge réel.
Tout scooter motorisé immatriculé doit être couvert par une assurance scooter, même à l'arrêt. La responsabilité civile constitue le socle légal de toute couverture, mais elle ne protège ni le le scooter ni le conducteur. Le choix d'une formule au tiers, intermédiaire ou tous risques dépend de la valeur du deux-roues, de l'usage et du lieu de stationnement. Les garanties complémentaires et la franchise déterminent le niveau réel de protection en cas de sinistre.
Obtenez des devis pour des scooters
L'assurance scooter est-elle obligatoire pour tous les conducteurs ?
Responsabilité civile, seule garantie légalement obligatoire
L'article L211-1 du Code des assurances impose une couverture de responsabilité civile pour les véhicules terrestres à moteur, notamment les scooters 50 cm³ et 125 cm³. Cette garantie indemnise les dommages corporels et matériels causés aux tiers. Les garanties de défense pénale et de recours peuvent compléter cette protection selon les conditions du contrat.
Choisir une assurance scooter adaptée permet de compléter la couverture obligatoire par des garanties répondant aux besoins du conducteur. Euroassurance propose plusieurs formules, du Tiers illimité simple aux Dommages tous accidents, avec des garanties contre le vol et l’incendie selon la formule choisie. Des options comme l’assistance 0 km ou la protection des équipements complètent la couverture.
Depuis le 1er avril 2024, la carte verte et la vignette d'assurance ne sont plus obligatoires pour les scooters immatriculés. Les forces de l'ordre vérifient principalement leur couverture au moyen du Fichier des véhicules assurés (FVA).
Sanctions encourues en cas de défaut d'assurance
Conduire un scooter sans assurance constitue un délit. Dans les situations permettant l'application de l'amende forfaitaire délictuelle, son montant est de 500 €, minoré à 400 € en cas de paiement dans le délai prévu et majoré à 1 000 € en cas de retard. Des contributions complémentaires peuvent également s'appliquer.
Devant le tribunal, l'amende peut atteindre 3 750 €. Des sanctions complémentaires peuvent être prononcées, notamment une suspension ou une annulation du permis, ainsi que l'immobilisation ou la confiscation du véhicule dans les conditions légales. Le défaut d'assurance n'entraîne toutefois pas systématiquement un retrait de six points.
Intervention du FGAO pour indemniser les victimes
En cas d'accident causé sans assurance, le FGAO indemnise les victimes puis se retourne contre le conducteur fautif. Les sommes récupérées peuvent atteindre plusieurs dizaines de milliers d'euros, ce qui confirme l'importance de l'assurance 2 roues pour assurer un scooter 50cc comme un scooter 125.
Vous êtes fournisseur de scooters ?
Recevez des demandes de devis qualifiées de pros en recherche active.
Des milliers de demandes chaque mois. Zéro prospection à froid.
Recevoir des leads
Quelles formules d'assurance scooter faut-il réellement comparer ?
Formule au tiers et ses limites de couverture
La formule au tiers couvre la responsabilité civile obligatoire, avec des garanties de défense pénale et de recours selon le contrat. Elle ne couvre ni le vol, ni l'incendie, ni les dommages au véhicule, sauf garanties complémentaires. Cette formule convient notamment à un scooter ancien ou de faible valeur, garé dans un box fermé. La prime annuelle varie selon le profil du conducteur, la cylindrée et le lieu de stationnement. En 2026, son prix moyen avoisine 410 € par an.
Tiers étendu et ses garanties intermédiaires
Le tiers étendu ajoute, selon le contrat, des garanties contre le vol, la tentative de vol, l'incendie, l'explosion, les catastrophes naturelles et technologiques, les attentats et les événements climatiques. Il ne couvre généralement pas les dommages au véhicule en cas d'accident responsable, sauf garantie spécifique. Ce niveau se révèle pertinent pour un scooter de 2 000 à 8 000 € ou un usage urbain avec stationnement extérieur.
Formule tous risques et ses garanties étendues
La formule tous risques couvre les dommages au véhicule, même en cas d'accident responsable ou de chute sans tiers, sous réserve des exclusions et franchises du contrat. Une garantie valeur à neuf, un véhicule de remplacement et une assistance peuvent être inclus ou proposés en option selon l'assureur. Cette assurance scooter tous risques est particulièrement recommandée pour un scooter neuf, récent, financé à crédit ou de valeur élevée. Le tarif se situe entre 450 et 650 € pour un conducteur expérimenté.
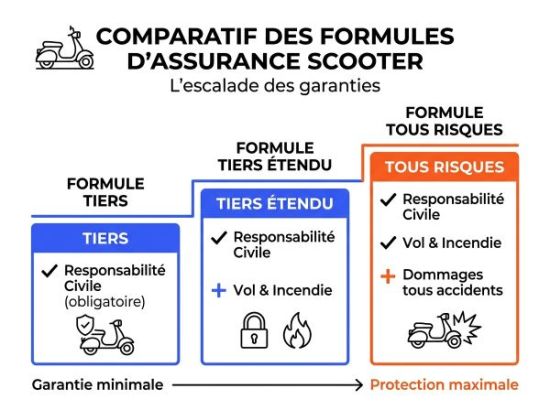
Les écarts de couverture entre les trois formules déterminent la protection réelle du véhicule et du conducteur. La formule au tiers laisse à la charge de l'assuré tous les dommages subis par le scooter, tandis que le tous risques couvre aussi les chutes sans tiers identifié. Le tiers étendu occupe une position intermédiaire avec la prise en charge du vol et de l'incendie.
Quelles garanties complémentaires faut-il ajouter à son assurance scooter ?
Garantie du conducteur et ses plafonds d'indemnisation
La garantie du conducteur indemnise les dommages corporels du pilote même responsable ou en chute sans tiers. Les plafonds varient fortement selon la formule.
- La formule au tiers propose un plafond faible, de 5 000 à 10 000 €.
- Le tiers étendu offre entre 50 000 et 100 000 €.
- Le tous risques atteint 150 000 à 500 000 € selon les contrats.
Garantie vol et ses conditions d'indemnisation
La garantie vol peut imposer plusieurs conditions contractuelles :
- L'utilisation d'un antivol homologué ou répondant aux exigences de l'assureur.
- Le respect des conditions de stationnement déclarées.
- Le dépôt rapide d'une plainte auprès des forces de l'ordre.
- La déclaration du vol à l'assureur dans le délai prévu au contrat, qui ne peut être inférieur à deux jours ouvrés.
- La transmission des justificatifs nécessaires à l'indemnisation, notamment les clés et les documents du véhicule lorsque l'assureur les demande.
La franchise vol se situe entre 150 et 300 € ou 10 à 20 % de la valeur du véhicule. L'indemnisation applique la valeur à neuf sous 12 mois, 80 à 90 % de la valeur facture entre 1 et 2 ans, puis la valeur Argus ensuite.

Assistance 0 km et son rayon d'intervention
L'assistance de base se déclenche souvent à partir de 50 km du domicile. L'assistance 0 km intervient dès le lieu de stationnement, ce qui convient à un usage domicile-travail. Le périmètre inclut panne, accident, crevaison, vol, incendie, problème de clés et erreur de carburant.
Garantie des équipements du pilote et ses plafonds
La couverture du casque, des gants, du blouson, des bottes et du top-case affiche des plafonds variables de 500 à 2 000 €. Les équipements non homologués ou non déclarés ne sont pas couverts.
Comment choisir son assurance scooter selon son profil conducteur ?
Valeur et l'âge du scooter comme critères
Un scooter de moins de 2 000 € ou de plus de 8 ans garé en box fermé peut rester au tiers. Entre 2 000 et 8 000 €, le tiers étendu apporte un bon compromis. Un véhicule neuf, récent ou supérieur à 8 000 € appelle un tous risques. La prime annuelle ne dépasse généralement pas 3 à 4 % de la valeur du véhicule. Pour une assurance scooter 125cc ou un maxi-scooter, les mêmes seuils de valeur s'appliquent.
Usage quotidien, loisir ou professionnel du scooter
Un usage loisir occasionnel se limite à moins de 3 000 km par an. Le trajet domicile-travail représente 5 000 à 10 000 km par an. Un usage professionnel de livraison dépasse 15 000 km par an et doit être déclaré, sous peine de refus de prise en charge ou de résiliation pour fausse déclaration. Cet usage peut exiger une responsabilité civile professionnelle en complément. Une assurance scooter temporaire se révèle adaptée à un usage saisonnier ou de quelques semaines.
Stationnement et la zone géographique d'utilisation
Le stationnement en rue augmente l'exposition au vol et justifie une garantie vol et incendie. Un garage fermé réduit la prime de 15 à 20 %. Paris majore les tarifs de 40 à 60 %, quand PACA, Lyon et Marseille ajoutent 25 à 35 %. Les maxi-scooters et les scooters 3 roues répondent aux mêmes obligations, avec des tarifs spécifiques liés au gabarit et à l'exposition au vol.
Surprime légale appliquée aux jeunes conducteurs
La surprime jeune conducteur atteint +100 % en année 1, +50 % en année 2 et +25 % en année 3. Elle disparaît en année 4 sans sinistre. Un sinistre responsable réinitialise le compteur. Les titulaires du permis B avec formation de 7 h subissent la même surprime. L'assurance scooter jeune permis exige de prévoir une prime doublée la première année.
| Profil conducteur | Formule recommandée | Garanties prioritaires |
|---|---|---|
| Scooter de moins de 2 000 € en box fermé | Au tiers | Responsabilité civile |
| Scooter de 2 000 à 8 000 € en ville | Tiers étendu | Vol, incendie |
| Scooter neuf ou financé à crédit | Tous risques | Dommages tous accidents, valeur à neuf |
| Usage quotidien ou professionnel | Tous risques ou tiers étendu | Garantie du conducteur, assistance 0 km |
| Jeune conducteur année 1 | Au tiers ou tiers étendu | Surprime légale à anticiper |
Quel prix prévoir pour une assurance scooter en France ?
Fourchettes tarifaires selon la formule choisie
Pour un conducteur expérimenté avec bonus 50, la prime annuelle se situe entre 200 et 350 € au tiers, 300 à 450 € en tiers étendu et 450 à 650 € en tous risques. L'écart entre assureurs peut dépasser 300 € par an pour un même véhicule. Le prix d'une assurance scooter 50cc se situe dans une moyenne proche de 450 à 550 € par an selon la formule, tandis que le tarif d'une assurance scooter 50cc au tiers avoisine 350 €.
Tarifs appliqués aux jeunes conducteurs
Un jeune conducteur supporte en année 1 une prime de 350 à 600 € au tiers, 450 à 750 € en tiers étendu et 600 à 1 000 € en tous risques. Les tarifs peuvent aller de 900 € à plus de 1 700 € en tous risques selon l'assureur. L'assurance scooter jeune conducteur subit la même surprime légale, avec des écarts comparables. La simulation d'assurance scooter permet d'obtenir des fourchettes personnalisées selon le profil.
| Formule | Conducteur expérimenté | Jeune conducteur année 1 | Conducteur malussé |
|---|---|---|---|
| Au tiers | 200 à 350 € | 350 à 600 € | 500 à 700 € |
| Tiers étendu | 300 à 450 € | 450 à 750 € | 650 à 900 € |
| Tous risques | 450 à 650 € | 600 à 1 000 € | 900 à 1 300 € |
| Formule : Au tiers | |
|---|---|
| Conducteur expérimenté | 200 à 350 € |
| Jeune conducteur année 1 | 350 à 600 € |
| Conducteur malussé | 500 à 700 € |
| Formule : Tiers étendu | |
|---|---|
| Conducteur expérimenté | 300 à 450 € |
| Jeune conducteur année 1 | 450 à 750 € |
| Conducteur malussé | 650 à 900 € |
| Formule : Tous risques | |
|---|---|
| Conducteur expérimenté | 450 à 650 € |
| Jeune conducteur année 1 | 600 à 1 000 € |
| Conducteur malussé | 900 à 1 300 € |
Principaux facteurs de variation de la prime
Plusieurs facteurs modulent le tarif.
- Le modèle sportif ajoute 150 à 300 € par rapport à un modèle basique.
- Le paiement mensuel majore la prime de 3 à 8 %.
- Le cumul de contrats réduit le tarif de 10 à 25 %.
- Un antivol SRA diminue la prime de 10 à 15 %.
- L'usage professionnel ajoute 30 à 50 % par rapport à un usage privé.
Comment réduire le coût de son assurance scooter ?
Arbitrage entre franchise et plafond d'indemnisation
Une prime basse cache souvent des franchises élevées ou des plafonds réduits. Un sinistre dont le coût est inférieur à la franchise reste entièrement à la charge de l'assuré. Augmenter la franchise permet de réduire la cotisation, mais augmente le reste à charge en cas de sinistre. Un plafond trop bas transforme une couverture en protection partielle.
Leviers concrets pour réduire la prime
Plusieurs actions réduisent la prime sans dégrader la protection réelle.
- Comparer plusieurs devis génère une économie moyenne d'environ 281 € par an.
- Stationner en garage fermé réduit la prime de 15 à 20 %.
- Installer un antivol homologué SRA diminue le tarif de 10 à 15 %.
- Opter pour le paiement annuel évite la majoration de 3 à 8 % du mensuel.
- Regrouper les contrats auprès d'un même assureur réduit la prime de 10 à 25 %.
- Se déclarer conducteur secondaire sur le contrat d'un proche permet d'accumuler du bonus.
Quelle franchise choisir en cas de sinistre scooter ?
Types de franchise et leurs modes de calcul
La franchise relative sert de seuil de déclenchement. La franchise absolue correspond à un montant fixe systématiquement déduit. La franchise proportionnelle applique un pourcentage encadré par un minimum et un maximum. La franchise catastrophe naturelle réglementaire est fixée à 380 € et reste non négociable. Les franchises usuelles se situent entre 150 et 300 € pour le vol et 200 à 400 € pour les dommages tous accidents.
Les trois modes de calcul changent le reste à charge pour un même sinistre. La franchise relative n'indemnise que les sinistres supérieurs au seuil, tandis que la franchise absolue se déduit toujours du montant des réparations.
| Type de franchise | Mécanisme | Exemple avec franchise de 200 € |
|---|---|---|
| Relative | Seuil de déclenchement, indemnisation intégrale si dépassé | Sinistre de 300 € remboursé à 300 € |
| Absolue | Montant fixe déduit de toute indemnisation | Sinistre de 300 € remboursé à 100 € |
| Proportionnelle | Pourcentage avec minimum et maximum | 20 % avec plafond de 300 € |

Remboursement et le reste à charge après sinistre
La franchise ne s'applique pas en cas d'accident non responsable avec tiers identifié. Elle s'applique à 100 % en cas de responsabilité et au prorata en responsabilité partagée. Le cumul entre franchise, plafonds et vétusté augmente le reste à charge. Le rachat de franchise constitue une option pour limiter ce risque.
FAQ : questions fréquentes sur l'assurance scooter
Assurance est-elle obligatoire pour un scooter 50 cm³ ?
Oui, tout scooter 50cc immatriculé doit être assuré au minimum en responsabilité civile, même à l'arrêt. Cette obligation vaut pour l'assurance cyclomoteur et l'assurance mobylette. L'assurance moto 50cc suit les mêmes règles que les autres cylindrées.
Quel est le prix moyen d'une assurance scooter ?
Le prix d'une assurance scooter se situe entre 200 et 1 300 € par an selon la formule, la cylindrée et le profil. Un conducteur expérimenté paie 200 à 650 €, un jeune conducteur 350 à 1 000 €. Le prix assurance scooter 50cc avoisine 450 € par an toutes formules confondues.
Comment résilier une assurance scooter avec la loi Hamon ?
Après douze mois de contrat, la résiliation reste possible à tout moment sans frais ni justification. Un préavis de 30 jours s'applique et le remboursement intervient au prorata. Ce mécanisme profite à tous les contrats d'assurance 2 roues.
Quelle surprime s'applique à un jeune conducteur en assurance scooter ?
La surprime légale atteint +100 % la première année, +50 % la deuxième et +25 % la troisième. Elle concerne aussi les titulaires du permis B avec formation de 7 h. L'assurance scooter 125 pour jeune conducteur et l'assurance scooter pour jeune permis relèvent du même mécanisme.
Une assurance scooter électrique diffère-t-elle d'un scooter thermique ?
Une assurance scooter electrique suit les mêmes obligations légales. Les tarifs se révèlent souvent inférieurs de 10 à 30 % à ceux d'un thermique équivalent. La garantie batterie demande une vérification contractuelle, notamment en cas de batterie amovible ou en location.
Notre gamme de scooters les plus populaires sur hellopro.fr


1 666.66 € HT
Envoyer un message
 Scooter electrique HECHT
991.67 € HT
Envoyer un message
 Tricycle scooter electrique HECHT
1 765.83 € HT
Envoyer un message
 Scooter électrique Hecht
1 157.5 € HT
Envoyer un message

1 387.49 € HT
Envoyer un message